
biaya pengurusan slf Harga pendampingan SLF tidak seharusnya dinilai hanya dari angka total karena kompleksitas gedung dan kondisi dokumen sangat memengaruhi beban kerja. Topik ini perlu dilihat sebagai keputusan manajemen, bukan hanya kewajiban administratif. Dokumen perizinan atau kesesuaian berfungsi paling baik ketika data teknis, data lokasi, serta kondisi aktual dikelola sejak awal.
Selain itu, risiko muncul ketika proses baru diperhatikan menjelang transaksi, audit, serah terima, atau pembukaan operasional. Pada tahap tersebut, kesenjangan dokumen dapat menjadi lebih mahal untuk diperbaiki. Oleh karena itu, artikel ini membahas cost drivers, scope, hidden work, cara membaca proposal, simulasi tanpa angka fiktif secara terstruktur. Pembahasan ditujukan untuk pemilik bangunan komersial, developer, kontraktor, dan pemilik UMKM yang membutuhkan legalitas bangunan atau lokasi usaha.
Biaya Pengurusan SLF Dibentuk oleh Kompleksitas, Bukan Satu Tarif
Selain itu, pembahasan biaya pengurusan slf dibentuk oleh kompleksitas, bukan satu tarif harus dikaitkan dengan tujuan bisnis bangunan. Pada topik ini, fokus utamanya mencakup cost drivers, scope, hidden work, cara membaca proposal, simulasi tanpa angka fiktif. Keputusan yang baik membutuhkan data yang dapat diverifikasi, bukan hanya asumsi dari dokumen lama. Namun, tingkat kedalaman pemeriksaan perlu disesuaikan dengan fungsi, kompleksitas, dan tahap proyek.
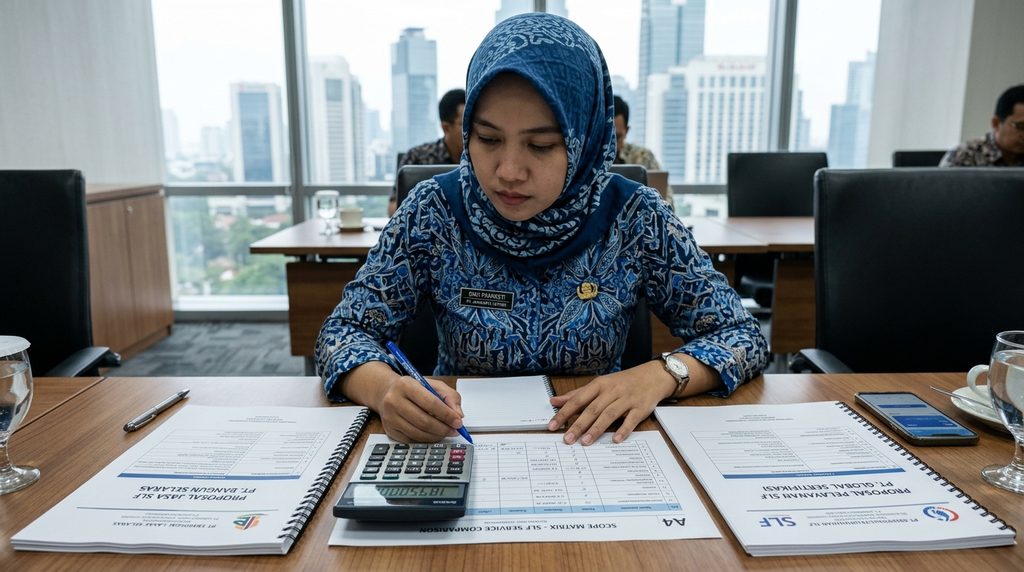
Biaya konsultan pada dasarnya merefleksikan sumber daya yang dibutuhkan. Kompleksitas fungsi, banyaknya area, kondisi dokumen, kebutuhan pengujian, dan jadwal akses dapat mengubah beban kerja. Karena itu, membandingkan hanya harga total dapat menyesatkan. Proposal harus dibandingkan pada scope yang setara.
Oleh karena itu, tim sebaiknya menetapkan satu pemilik data atau PIC. PIC tersebut mengoordinasikan dokumen, bukti lapangan, dan respons terhadap temuan. Dengan demikian, setiap keputusan perlu memiliki tanggal, penanggung jawab, serta referensi bukti. Praktik ini sangat membantu pada gedung komersial yang melibatkan banyak tenant, kontraktor, atau unit internal. Dalam konteks pembahasan Artikel #27, catatan ini perlu diterapkan pada objek, lokasi, dan tahap proyek yang benar-benar sedang dinilai.
Pendekatan berikut dapat digunakan sebagai kontrol kerja:
- Tetapkan objek dan tujuan. Pastikan lokasi, bangunan, kegiatan, atau tahap proyek yang dinilai benar-benar jelas. Tanpa batas ini, tim mudah mencampur data dari area atau periode berbeda.
- Kumpulkan bukti minimum. Gunakan dokumen resmi, gambar, peta, catatan pemeliharaan, hasil survey, atau bukti sistem sesuai konteks. Lebih lanjut, tandai bukti yang masih perlu validasi.
- Bandingkan kondisi dengan kebutuhan. Jangan hanya memeriksa keberadaan file. Nilai apakah informasi tersebut masih relevan terhadap kondisi aktual.
- Tutup gap berdasarkan prioritas. Pisahkan isu yang menghambat proses dari perbaikan administratif yang dapat berjalan paralel. Pada pembahasan Artikel #27, penerapan prinsip ini tetap harus menyesuaikan kondisi aktual aset atau rencana kegiatan.
Di sisi lain, manajemen perlu menghindari dua ekstrem. Ekstrem pertama adalah menunggu semua data sempurna sebelum memulai analisis. Ekstrem kedua adalah mengajukan proses tanpa pemeriksaan awal. Jalan tengah yang lebih efektif adalah membuat register gap dan memperbaruinya secara berkala. Akibatnya, progres dapat diukur tanpa menyembunyikan ketidakpastian yang masih ada. Dalam kerangka Artikel #27, bukti pendukung perlu disimpan bersama status tindak lanjut agar tidak kehilangan konteks.
Dari sisi tata kelola, dokumen akhir sebaiknya tidak berdiri sendiri. Simpan pula dasar penilaian, daftar revisi, komunikasi penting, dan bukti penutupan temuan. Selain memudahkan audit, arsip tersebut mempercepat pekerjaan pada perubahan berikutnya. Pada portofolio banyak aset, struktur folder dan penamaan file yang konsisten akan mengurangi risiko penggunaan versi dokumen yang salah. Pada Artikel #27, kontrol ini diarahkan khusus pada konteks topik dan keputusan yang dibahas di bagian tersebut.
Titik keputusan pada tahap ini
Pemilik atau pengelola dapat memakai tiga pertanyaan. Pertama, apakah data sudah cukup untuk mengambil keputusan berikutnya? Kedua, apakah ada temuan yang berpotensi mengubah desain, jadwal, biaya, atau kelayakan lokasi? Ketiga, apakah tindak lanjut memiliki PIC dan tenggat internal? Jika jawabannya belum jelas, proses sebaiknya belum dianggap selesai. Namun, status tersebut bukan kegagalan. Status itu justru memberi visibilitas terhadap risiko yang masih harus ditutup. Untuk kebutuhan Artikel #27, hasil kontrol tersebut sebaiknya ditautkan dengan register dokumen dan keputusan internal yang relevan.
Faktor Bangunan yang Mendorong Beban Pemeriksaan
Pada praktiknya, pembahasan faktor bangunan yang mendorong beban pemeriksaan harus dikaitkan dengan tujuan bisnis bangunan. Pada topik ini, fokus utamanya mencakup cost drivers, scope, hidden work, cara membaca proposal, simulasi tanpa angka fiktif. Keputusan yang baik membutuhkan data yang dapat diverifikasi, bukan hanya asumsi dari dokumen lama. Sementara itu, tingkat kedalaman pemeriksaan perlu disesuaikan dengan fungsi, kompleksitas, dan tahap proyek.
Penawaran juga perlu memisahkan asumsi. Contohnya, apakah pengujian khusus sudah termasuk, apakah kunjungan ulang dibatasi, dan apakah perbaikan fisik termasuk dalam fee. Dengan demikian, pemilik dapat mengenali biaya potensial sebelum pekerjaan dimulai. Pendekatan ini mengurangi sengketa ketika ditemukan kebutuhan di luar scope awal.
Oleh sebab itu, tim sebaiknya menetapkan satu pemilik data atau PIC. PIC tersebut mengoordinasikan dokumen, bukti lapangan, dan respons terhadap temuan. Meskipun begitu, setiap keputusan perlu memiliki tanggal, penanggung jawab, serta referensi bukti. Praktik ini sangat membantu pada gedung komersial yang melibatkan banyak tenant, kontraktor, atau unit internal. Dalam konteks pembahasan Artikel #27, catatan ini perlu diterapkan pada objek, lokasi, dan tahap proyek yang benar-benar sedang dinilai.
Pendekatan berikut dapat digunakan sebagai kontrol kerja:
- Tetapkan objek dan tujuan. Pastikan lokasi, bangunan, kegiatan, atau tahap proyek yang dinilai benar-benar jelas. Tanpa batas ini, tim mudah mencampur data dari area atau periode berbeda.
- Kumpulkan bukti minimum. Gunakan dokumen resmi, gambar, peta, catatan pemeliharaan, hasil survey, atau bukti sistem sesuai konteks. Selanjutnya, tandai bukti yang masih perlu validasi.
- Bandingkan kondisi dengan kebutuhan. Jangan hanya memeriksa keberadaan file. Nilai apakah informasi tersebut masih relevan terhadap kondisi aktual.
- Tutup gap berdasarkan prioritas. Pisahkan isu yang menghambat proses dari perbaikan administratif yang dapat berjalan paralel. Pada pembahasan Artikel #27, penerapan prinsip ini tetap harus menyesuaikan kondisi aktual aset atau rencana kegiatan.
Sebagai dampaknya, manajemen perlu menghindari dua ekstrem. Ekstrem pertama adalah menunggu semua data sempurna sebelum memulai analisis. Ekstrem kedua adalah mengajukan proses tanpa pemeriksaan awal. Jalan tengah yang lebih efektif adalah membuat register gap dan memperbaruinya secara berkala. Dengan kata lain, progres dapat diukur tanpa menyembunyikan ketidakpastian yang masih ada. Dalam kerangka Artikel #27, bukti pendukung perlu disimpan bersama status tindak lanjut agar tidak kehilangan konteks.
Dari sisi tata kelola, dokumen akhir sebaiknya tidak berdiri sendiri. Simpan pula dasar penilaian, daftar revisi, komunikasi penting, dan bukti penutupan temuan. Selain memudahkan audit, arsip tersebut mempercepat pekerjaan pada perubahan berikutnya. Pada portofolio banyak aset, struktur folder dan penamaan file yang konsisten akan mengurangi risiko penggunaan versi dokumen yang salah. Pada Artikel #27, kontrol ini diarahkan khusus pada konteks topik dan keputusan yang dibahas di bagian tersebut. Catatan kontrol unik: A27-P23.
Titik keputusan pada tahap ini
Pemilik atau pengelola dapat memakai tiga pertanyaan. Pertama, apakah data sudah cukup untuk mengambil keputusan berikutnya? Kedua, apakah ada temuan yang berpotensi mengubah desain, jadwal, biaya, atau kelayakan lokasi? Ketiga, apakah tindak lanjut memiliki PIC dan tenggat internal? Jika jawabannya belum jelas, proses sebaiknya belum dianggap selesai. Sementara itu, status tersebut bukan kegagalan. Status itu justru memberi visibilitas terhadap risiko yang masih harus ditutup. Untuk kebutuhan Artikel #27, hasil kontrol tersebut sebaiknya ditautkan dengan register dokumen dan keputusan internal yang relevan.
Pengaruh Kondisi Dokumen terhadap Honor Konsultan
Pertama, pembahasan pengaruh kondisi dokumen terhadap honor konsultan harus dikaitkan dengan tujuan bisnis bangunan. Pada topik ini, fokus utamanya mencakup cost drivers, scope, hidden work, cara membaca proposal, simulasi tanpa angka fiktif. Keputusan yang baik membutuhkan data yang dapat diverifikasi, bukan hanya asumsi dari dokumen lama. Berikutnya, tingkat kedalaman pemeriksaan perlu disesuaikan dengan fungsi, kompleksitas, dan tahap proyek.
Biaya konsultan pada dasarnya merefleksikan sumber daya yang dibutuhkan. Kompleksitas fungsi, banyaknya area, kondisi dokumen, kebutuhan pengujian, dan jadwal akses dapat mengubah beban kerja. Karena itu, membandingkan hanya harga total dapat menyesatkan. Proposal harus dibandingkan pada scope yang setara. Pada Artikel #27, kontrol ini diarahkan khusus pada konteks topik dan keputusan yang dibahas di bagian tersebut.
Pada saat yang sama, tim sebaiknya menetapkan satu pemilik data atau PIC. PIC tersebut mengoordinasikan dokumen, bukti lapangan, dan respons terhadap temuan. Karena itu, setiap keputusan perlu memiliki tanggal, penanggung jawab, serta referensi bukti. Praktik ini sangat membantu pada gedung komersial yang melibatkan banyak tenant, kontraktor, atau unit internal. Dalam konteks pembahasan Artikel #27, catatan ini perlu diterapkan pada objek, lokasi, dan tahap proyek yang benar-benar sedang dinilai.
Pendekatan berikut dapat digunakan sebagai kontrol kerja:
- Tetapkan objek dan tujuan. Pastikan lokasi, bangunan, kegiatan, atau tahap proyek yang dinilai benar-benar jelas. Tanpa batas ini, tim mudah mencampur data dari area atau periode berbeda.
- Kumpulkan bukti minimum. Gunakan dokumen resmi, gambar, peta, catatan pemeliharaan, hasil survey, atau bukti sistem sesuai konteks. Sebaliknya, tandai bukti yang masih perlu validasi.
- Bandingkan kondisi dengan kebutuhan. Jangan hanya memeriksa keberadaan file. Nilai apakah informasi tersebut masih relevan terhadap kondisi aktual.
- Tutup gap berdasarkan prioritas. Pisahkan isu yang menghambat proses dari perbaikan administratif yang dapat berjalan paralel. Pada pembahasan Artikel #27, penerapan prinsip ini tetap harus menyesuaikan kondisi aktual aset atau rencana kegiatan.
Lebih penting lagi, manajemen perlu menghindari dua ekstrem. Ekstrem pertama adalah menunggu semua data sempurna sebelum memulai analisis. Ekstrem kedua adalah mengajukan proses tanpa pemeriksaan awal. Jalan tengah yang lebih efektif adalah membuat register gap dan memperbaruinya secara berkala. Pada akhirnya, progres dapat diukur tanpa menyembunyikan ketidakpastian yang masih ada. Dalam kerangka Artikel #27, bukti pendukung perlu disimpan bersama status tindak lanjut agar tidak kehilangan konteks.
Untuk konteks nasional, PP Nomor 16 Tahun 2021 mendefinisikan SLF sebagai sertifikat yang diberikan pemerintah daerah untuk menyatakan kelaikan fungsi bangunan gedung sebelum dapat dimanfaatkan. Proses penyelenggaraan PBG dan SLF dilaksanakan melalui SIMBG. Karena detail teknis dan tata cara dapat dipengaruhi karakter bangunan serta kebijakan daerah, pemilik perlu memeriksa persyaratan aktual pada SIMBG dan dinas berwenang sebelum mengunci jadwal. Pada Artikel #27, kontrol ini diarahkan khusus pada konteks topik dan keputusan yang dibahas di bagian tersebut.
Titik keputusan pada tahap ini
Pemilik atau pengelola dapat memakai tiga pertanyaan. Pertama, apakah data sudah cukup untuk mengambil keputusan berikutnya? Kedua, apakah ada temuan yang berpotensi mengubah desain, jadwal, biaya, atau kelayakan lokasi? Ketiga, apakah tindak lanjut memiliki PIC dan tenggat internal? Jika jawabannya belum jelas, proses sebaiknya belum dianggap selesai. Berikutnya, status tersebut bukan kegagalan. Status itu justru memberi visibilitas terhadap risiko yang masih harus ditutup. Untuk kebutuhan Artikel #27, hasil kontrol tersebut sebaiknya ditautkan dengan register dokumen dan keputusan internal yang relevan.
Tabel kontrol untuk biaya pengurusan slf
| Pemicu Biaya | Mengapa Berpengaruh | Cara Mengendalikan |
|---|---|---|
| Luas dan kompleksitas fungsi | Menambah titik inspeksi dan koordinasi | Tetapkan scope dan zonasi. |
| Kondisi dokumen | Memengaruhi waktu verifikasi | Lakukan inventaris awal. |
| Kebutuhan pengujian | Memerlukan sumber daya tambahan | Identifikasi sejak tahap penawaran. |
| Jadwal operasional | Dapat membatasi waktu inspeksi | Susun akses dan window kerja. |
Komponen Penawaran yang Perlu Dipisahkan agar Transparan
Selain itu, pembahasan komponen penawaran yang perlu dipisahkan agar transparan harus dikaitkan dengan tujuan bisnis bangunan. Pada topik ini, fokus utamanya mencakup cost drivers, scope, hidden work, cara membaca proposal, simulasi tanpa angka fiktif. Keputusan yang baik membutuhkan data yang dapat diverifikasi, bukan hanya asumsi dari dokumen lama. Namun, tingkat kedalaman pemeriksaan perlu disesuaikan dengan fungsi, kompleksitas, dan tahap proyek.
Penawaran juga perlu memisahkan asumsi. Contohnya, apakah pengujian khusus sudah termasuk, apakah kunjungan ulang dibatasi, dan apakah perbaikan fisik termasuk dalam fee. Dengan demikian, pemilik dapat mengenali biaya potensial sebelum pekerjaan dimulai. Pendekatan ini mengurangi sengketa ketika ditemukan kebutuhan di luar scope awal. Untuk kebutuhan Artikel #27, hasil kontrol tersebut sebaiknya ditautkan dengan register dokumen dan keputusan internal yang relevan.
Oleh karena itu, tim sebaiknya menetapkan satu pemilik data atau PIC. PIC tersebut mengoordinasikan dokumen, bukti lapangan, dan respons terhadap temuan. Dengan demikian, setiap keputusan perlu memiliki tanggal, penanggung jawab, serta referensi bukti. Praktik ini sangat membantu pada gedung komersial yang melibatkan banyak tenant, kontraktor, atau unit internal. Pada pembahasan Artikel #27, penerapan prinsip ini tetap harus menyesuaikan kondisi aktual aset atau rencana kegiatan.
Pendekatan berikut dapat digunakan sebagai kontrol kerja:
- Tetapkan objek dan tujuan. Pastikan lokasi, bangunan, kegiatan, atau tahap proyek yang dinilai benar-benar jelas. Tanpa batas ini, tim mudah mencampur data dari area atau periode berbeda.
- Kumpulkan bukti minimum. Gunakan dokumen resmi, gambar, peta, catatan pemeliharaan, hasil survey, atau bukti sistem sesuai konteks. Lebih lanjut, tandai bukti yang masih perlu validasi.
- Bandingkan kondisi dengan kebutuhan. Jangan hanya memeriksa keberadaan file. Nilai apakah informasi tersebut masih relevan terhadap kondisi aktual.
- Tutup gap berdasarkan prioritas. Pisahkan isu yang menghambat proses dari perbaikan administratif yang dapat berjalan paralel. Pada Artikel #27, kontrol ini diarahkan khusus pada konteks topik dan keputusan yang dibahas di bagian tersebut.
Di sisi lain, manajemen perlu menghindari dua ekstrem. Ekstrem pertama adalah menunggu semua data sempurna sebelum memulai analisis. Ekstrem kedua adalah mengajukan proses tanpa pemeriksaan awal. Jalan tengah yang lebih efektif adalah membuat register gap dan memperbaruinya secara berkala. Akibatnya, progres dapat diukur tanpa menyembunyikan ketidakpastian yang masih ada. Dalam konteks pembahasan Artikel #27, catatan ini perlu diterapkan pada objek, lokasi, dan tahap proyek yang benar-benar sedang dinilai.
Dari sisi tata kelola, dokumen akhir sebaiknya tidak berdiri sendiri. Simpan pula dasar penilaian, daftar revisi, komunikasi penting, dan bukti penutupan temuan. Selain memudahkan audit, arsip tersebut mempercepat pekerjaan pada perubahan berikutnya. Pada portofolio banyak aset, struktur folder dan penamaan file yang konsisten akan mengurangi risiko penggunaan versi dokumen yang salah. Untuk kebutuhan Artikel #27, hasil kontrol tersebut sebaiknya ditautkan dengan register dokumen dan keputusan internal yang relevan.
Titik keputusan pada tahap ini
Pemilik atau pengelola dapat memakai tiga pertanyaan. Pertama, apakah data sudah cukup untuk mengambil keputusan berikutnya? Kedua, apakah ada temuan yang berpotensi mengubah desain, jadwal, biaya, atau kelayakan lokasi? Ketiga, apakah tindak lanjut memiliki PIC dan tenggat internal? Jika jawabannya belum jelas, proses sebaiknya belum dianggap selesai. Namun, status tersebut bukan kegagalan. Status itu justru memberi visibilitas terhadap risiko yang masih harus ditutup. Dalam kerangka Artikel #27, bukti pendukung perlu disimpan bersama status tindak lanjut agar tidak kehilangan konteks.
Simulasi Cara Membandingkan Dua Proposal Jasa SLF
Pada praktiknya, pembahasan simulasi cara membandingkan dua proposal jasa slf harus dikaitkan dengan tujuan bisnis bangunan. Pada topik ini, fokus utamanya mencakup cost drivers, scope, hidden work, cara membaca proposal, simulasi tanpa angka fiktif. Keputusan yang baik membutuhkan data yang dapat diverifikasi, bukan hanya asumsi dari dokumen lama. Sementara itu, tingkat kedalaman pemeriksaan perlu disesuaikan dengan fungsi, kompleksitas, dan tahap proyek.
Biaya konsultan pada dasarnya merefleksikan sumber daya yang dibutuhkan. Kompleksitas fungsi, banyaknya area, kondisi dokumen, kebutuhan pengujian, dan jadwal akses dapat mengubah beban kerja. Karena itu, membandingkan hanya harga total dapat menyesatkan. Proposal harus dibandingkan pada scope yang setara. Untuk kebutuhan Artikel #27, hasil kontrol tersebut sebaiknya ditautkan dengan register dokumen dan keputusan internal yang relevan.
Oleh sebab itu, tim sebaiknya menetapkan satu pemilik data atau PIC. PIC tersebut mengoordinasikan dokumen, bukti lapangan, dan respons terhadap temuan. Meskipun begitu, setiap keputusan perlu memiliki tanggal, penanggung jawab, serta referensi bukti. Praktik ini sangat membantu pada gedung komersial yang melibatkan banyak tenant, kontraktor, atau unit internal. Pada pembahasan Artikel #27, penerapan prinsip ini tetap harus menyesuaikan kondisi aktual aset atau rencana kegiatan.
Pendekatan berikut dapat digunakan sebagai kontrol kerja:
- Tetapkan objek dan tujuan. Pastikan lokasi, bangunan, kegiatan, atau tahap proyek yang dinilai benar-benar jelas. Tanpa batas ini, tim mudah mencampur data dari area atau periode berbeda.
- Kumpulkan bukti minimum. Gunakan dokumen resmi, gambar, peta, catatan pemeliharaan, hasil survey, atau bukti sistem sesuai konteks. Selanjutnya, tandai bukti yang masih perlu validasi.
- Bandingkan kondisi dengan kebutuhan. Jangan hanya memeriksa keberadaan file. Nilai apakah informasi tersebut masih relevan terhadap kondisi aktual.
- Tutup gap berdasarkan prioritas. Pisahkan isu yang menghambat proses dari perbaikan administratif yang dapat berjalan paralel. Pada Artikel #27, kontrol ini diarahkan khusus pada konteks topik dan keputusan yang dibahas di bagian tersebut.
Sebagai dampaknya, manajemen perlu menghindari dua ekstrem. Ekstrem pertama adalah menunggu semua data sempurna sebelum memulai analisis. Ekstrem kedua adalah mengajukan proses tanpa pemeriksaan awal. Jalan tengah yang lebih efektif adalah membuat register gap dan memperbaruinya secara berkala. Dengan kata lain, progres dapat diukur tanpa menyembunyikan ketidakpastian yang masih ada. Dalam konteks pembahasan Artikel #27, catatan ini perlu diterapkan pada objek, lokasi, dan tahap proyek yang benar-benar sedang dinilai.
Dari sisi tata kelola, dokumen akhir sebaiknya tidak berdiri sendiri. Simpan pula dasar penilaian, daftar revisi, komunikasi penting, dan bukti penutupan temuan. Selain memudahkan audit, arsip tersebut mempercepat pekerjaan pada perubahan berikutnya. Pada portofolio banyak aset, struktur folder dan penamaan file yang konsisten akan mengurangi risiko penggunaan versi dokumen yang salah. Untuk kebutuhan Artikel #27, hasil kontrol tersebut sebaiknya ditautkan dengan register dokumen dan keputusan internal yang relevan. Catatan kontrol unik: A27-P55.
Titik keputusan pada tahap ini
Pemilik atau pengelola dapat memakai tiga pertanyaan. Pertama, apakah data sudah cukup untuk mengambil keputusan berikutnya? Kedua, apakah ada temuan yang berpotensi mengubah desain, jadwal, biaya, atau kelayakan lokasi? Ketiga, apakah tindak lanjut memiliki PIC dan tenggat internal? Jika jawabannya belum jelas, proses sebaiknya belum dianggap selesai. Sementara itu, status tersebut bukan kegagalan. Status itu justru memberi visibilitas terhadap risiko yang masih harus ditutup. Dalam kerangka Artikel #27, bukti pendukung perlu disimpan bersama status tindak lanjut agar tidak kehilangan konteks.
Strategi Mengendalikan Biaya tanpa Mengurangi Kualitas Pemeriksaan
Pertama, pembahasan strategi mengendalikan biaya tanpa mengurangi kualitas pemeriksaan harus dikaitkan dengan tujuan bisnis bangunan. Pada topik ini, fokus utamanya mencakup cost drivers, scope, hidden work, cara membaca proposal, simulasi tanpa angka fiktif. Keputusan yang baik membutuhkan data yang dapat diverifikasi, bukan hanya asumsi dari dokumen lama. Berikutnya, tingkat kedalaman pemeriksaan perlu disesuaikan dengan fungsi, kompleksitas, dan tahap proyek.
Penawaran juga perlu memisahkan asumsi. Contohnya, apakah pengujian khusus sudah termasuk, apakah kunjungan ulang dibatasi, dan apakah perbaikan fisik termasuk dalam fee. Dengan demikian, pemilik dapat mengenali biaya potensial sebelum pekerjaan dimulai. Pendekatan ini mengurangi sengketa ketika ditemukan kebutuhan di luar scope awal. Untuk kebutuhan Artikel #27, hasil kontrol tersebut sebaiknya ditautkan dengan register dokumen dan keputusan internal yang relevan. Catatan kontrol unik: A27-P60.
Pada saat yang sama, tim sebaiknya menetapkan satu pemilik data atau PIC. PIC tersebut mengoordinasikan dokumen, bukti lapangan, dan respons terhadap temuan. Karena itu, setiap keputusan perlu memiliki tanggal, penanggung jawab, serta referensi bukti. Praktik ini sangat membantu pada gedung komersial yang melibatkan banyak tenant, kontraktor, atau unit internal. Pada pembahasan Artikel #27, penerapan prinsip ini tetap harus menyesuaikan kondisi aktual aset atau rencana kegiatan.
Pendekatan berikut dapat digunakan sebagai kontrol kerja:
- Tetapkan objek dan tujuan. Pastikan lokasi, bangunan, kegiatan, atau tahap proyek yang dinilai benar-benar jelas. Tanpa batas ini, tim mudah mencampur data dari area atau periode berbeda.
- Kumpulkan bukti minimum. Gunakan dokumen resmi, gambar, peta, catatan pemeliharaan, hasil survey, atau bukti sistem sesuai konteks. Sebaliknya, tandai bukti yang masih perlu validasi.
- Bandingkan kondisi dengan kebutuhan. Jangan hanya memeriksa keberadaan file. Nilai apakah informasi tersebut masih relevan terhadap kondisi aktual.
- Tutup gap berdasarkan prioritas. Pisahkan isu yang menghambat proses dari perbaikan administratif yang dapat berjalan paralel. Pada Artikel #27, kontrol ini diarahkan khusus pada konteks topik dan keputusan yang dibahas di bagian tersebut.
Lebih penting lagi, manajemen perlu menghindari dua ekstrem. Ekstrem pertama adalah menunggu semua data sempurna sebelum memulai analisis. Ekstrem kedua adalah mengajukan proses tanpa pemeriksaan awal. Jalan tengah yang lebih efektif adalah membuat register gap dan memperbaruinya secara berkala. Pada akhirnya, progres dapat diukur tanpa menyembunyikan ketidakpastian yang masih ada. Dalam konteks pembahasan Artikel #27, catatan ini perlu diterapkan pada objek, lokasi, dan tahap proyek yang benar-benar sedang dinilai.
Dari sisi tata kelola, dokumen akhir sebaiknya tidak berdiri sendiri. Simpan pula dasar penilaian, daftar revisi, komunikasi penting, dan bukti penutupan temuan. Selain memudahkan audit, arsip tersebut mempercepat pekerjaan pada perubahan berikutnya. Pada portofolio banyak aset, struktur folder dan penamaan file yang konsisten akan mengurangi risiko penggunaan versi dokumen yang salah. Untuk kebutuhan Artikel #27, hasil kontrol tersebut sebaiknya ditautkan dengan register dokumen dan keputusan internal yang relevan. Catatan kontrol unik: A27-P65.
Titik keputusan pada tahap ini
Pemilik atau pengelola dapat memakai tiga pertanyaan. Pertama, apakah data sudah cukup untuk mengambil keputusan berikutnya? Kedua, apakah ada temuan yang berpotensi mengubah desain, jadwal, biaya, atau kelayakan lokasi? Ketiga, apakah tindak lanjut memiliki PIC dan tenggat internal? Jika jawabannya belum jelas, proses sebaiknya belum dianggap selesai. Berikutnya, status tersebut bukan kegagalan. Status itu justru memberi visibilitas terhadap risiko yang masih harus ditutup. Dalam kerangka Artikel #27, bukti pendukung perlu disimpan bersama status tindak lanjut agar tidak kehilangan konteks.
Catatan Implementasi untuk Tim Proyek dan Manajemen Aset
Kontrol implementasi 1: menjaga keputusan tetap dapat diaudit
Pada praktiknya, organisasi perlu mengubah pembahasan biaya pengurusan slf menjadi tindakan yang dapat dilacak. Setiap tindakan sebaiknya mempunyai dasar, PIC, bukti, serta status. Sementara itu, register tidak perlu rumit. Spreadsheet atau sistem document control yang disiplin sudah cukup bila struktur datanya konsisten.
Pada contoh skenario perusahaan yang mengelola beberapa aset, satu gedung dapat memiliki dokumen lengkap sedangkan gedung lain masih memiliki gap. Karena itu, manajemen tidak sebaiknya menggunakan status rata-rata portofolio. Oleh sebab itu, setiap aset harus memiliki status individual. Pendekatan tersebut mencegah satu masalah tersembunyi di balik laporan agregat. Dalam kerangka Artikel #27, bukti pendukung perlu disimpan bersama status tindak lanjut agar tidak kehilangan konteks.
Meskipun begitu, perubahan desain, fungsi, tenant, utilitas, atau batas lokasi perlu memicu review. Tim tidak harus mengulang seluruh pekerjaan. Namun, dampak perubahan terhadap dokumen sebelumnya harus dinilai. Selanjutnya, keputusan review perlu disimpan agar alasan manajemen tetap jelas ketika personel berganti. Pada Artikel #27, kontrol ini diarahkan khusus pada konteks topik dan keputusan yang dibahas di bagian tersebut.
Dari sisi pengadaan, scope konsultan juga perlu mengacu pada data yang sudah diketahui. Penawaran tanpa daftar asumsi dapat terlihat sederhana, tetapi berpotensi menghasilkan pekerjaan tambahan. Sebagai dampaknya, proposal yang transparan justru lebih mudah dibandingkan karena klien dapat melihat apa yang termasuk dan tidak termasuk. Dalam konteks pembahasan Artikel #27, catatan ini perlu diterapkan pada objek, lokasi, dan tahap proyek yang benar-benar sedang dinilai.
Dengan kata lain, keberhasilan proses tidak hanya diukur dari dokumen terbit. Ukur pula kualitas arsip, jumlah isu terbuka, kecepatan penutupan temuan, dan kesiapan untuk audit berikutnya. Indikator tersebut membantu legalitas menjadi bagian dari manajemen risiko jangka panjang.
Internal Link yang Disarankan Untuk kebutuhan Artikel #27, hasil kontrol tersebut sebaiknya ditautkan dengan register dokumen dan keputusan internal yang relevan.
- [LINK KE HALAMAN LAYANAN MASTERIZIN] — arahkan ke layanan utama yang paling relevan dengan topik artikel.
- [LINK KE ARTIKEL PENDUKUNG MASTERIZIN: Cara Membaca Penawaran Jasa Konsultan SLF] — gunakan sebagai penguat topical authority tanpa mengulang intent artikel ini.
External Link Resmi
- SIMBG Kementerian PUPR — https://simbg.pu.go.id/
- JDIH/BPK PP Nomor 16 Tahun 2021 — https://peraturan.bpk.go.id/Details/161846/pp-no-16-tahun-2021
Kesimpulan
biaya pengurusan slf perlu dipahami sesuai konteks cost drivers, scope, hidden work, cara membaca proposal, simulasi tanpa angka fiktif. Inti pengelolaannya adalah konsistensi antara tujuan proyek, data resmi, kondisi aktual, serta proses pada sistem pemerintah yang berlaku. Selain itu, pemilik perlu menghindari keputusan berbasis asumsi atau dokumen lama yang belum diverifikasi. Pendekatan berbasis register dokumen, gap analysis, dan gerbang keputusan membuat proses lebih terkendali.
Untuk kebutuhan B2B, langkah berikutnya bukan sekadar mengumpulkan berkas. Manajemen perlu menentukan siapa PIC, apa bukti minimum, apa risiko utama, dan kapan proses harus dievaluasi ulang. Dengan demikian, legalitas dapat menjadi bagian dari project governance dan asset governance. Pendekatan ini lebih kuat daripada mengejar sertifikat atau persetujuan pada saat terakhir. Pada pembahasan Artikel #27, penerapan prinsip ini tetap harus menyesuaikan kondisi aktual aset atau rencana kegiatan.
CTA Kontekstual
Apabila perusahaan sedang menilai kebutuhan biaya pengurusan slf, Masterizin dapat digunakan sebagai mitra diskusi untuk memetakan dokumen, status proses, serta langkah tindak lanjut. Konsultasi awal membantu menentukan scope yang benar sebelum waktu dan biaya dikeluarkan untuk proses yang belum siap.
| 🏢📜 URUS PBG & SLF CEPAT, LEGAL, DAN TERPERCAYA BERSAMA MASTERIZIN! |
| ✅ Konsultasi Perizinan GRATIS | ✅ Proses Cepat & Transparan |
| ✅ Pendampingan Pendataan Bangunan | ✅ Tim Profesional Jabodetabek |
| 📞 Hubungi Kami Sekarang! | 🌐 www.masterizin.id |
5 Rekomendasi Judul Artikel Terkait
- Cara Membaca Penawaran Jasa Konsultan SLF
- Faktor Kompleksitas Gedung yang Mempengaruhi Audit Kelaikan
- Apakah Pemeriksaan Tambahan Memengaruhi Biaya SLF?
- Tips Menyusun Scope Tender Konsultan SLF
- Biaya Legalitas Bangunan: Pos yang Perlu Dianggarkan Developer