
biaya pbg jabodetabek perlu dipahami sejak tahap awal agar keputusan legalitas tidak tertinggal dari desain, transaksi, atau konstruksi.
Artikel ini ditujukan untuk pemilik proyek yang menghitung biaya tanpa tarif generik.
Jabodetabek adalah kawasan fungsional lintas banyak pemerintah daerah. Standar nasional memberi kerangka bersama, tetapi retribusi, RDTR atau RTR, kanal konsultasi, serta SLA lokal tidak identik. Proyek regional harus memisahkan data per pemerintah daerah. Dalam artikel #93, penerapan kontrol ini secara khusus diarahkan pada biaya pbg jakarta, bogor, depok, tangerang, bekasi: faktor penentu harga, sehingga keputusan harus mengikuti data dan kewenangan proyek terkait.
Pembahasan tidak menganggap seluruh proyek memiliki persyaratan identik. Contoh di bawah ditandai sebagai contoh skenario atau simulasi, bukan klaim proyek nyata Masterizin.
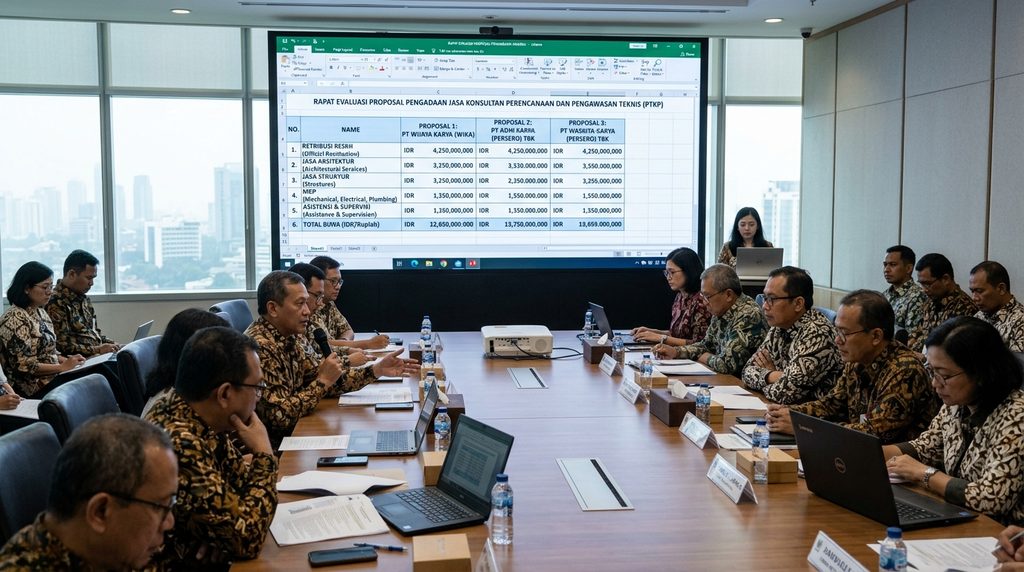
Biaya PBG Jabodetabek Bukan Tarif Flat per Meter Persegi
Biaya PBG Jabodetabek Bukan Tarif Flat per Meter Persegi harus menghasilkan kontrol yang dapat dipakai tim proyek. Fokus bagian ini adalah cost logic. Oleh karena itu, pembahasan tidak berhenti pada daftar berkas, tetapi mengaitkan data dengan keputusan desain, jadwal, dan risiko legalitas.
Oleh karena itu, formula perlu ditempatkan dalam kerangka cost logic. Sumber, tanggal, dan pihak yang bertanggung jawab harus dapat ditelusuri. Jika satu data berubah, dampaknya terhadap biaya pbg jabodetabek perlu diperiksa sebelum berkas berikutnya diterbitkan. Pada konteks Jabodetabek, data perlu dipisahkan per pemerintah daerah.
Dalam audit internal artikel ini, formula diberi status siap, perlu revisi, atau perlu klarifikasi. Status harus dilengkapi bukti, PIC, dan tindakan. Lebih lanjut, keputusan tidak bergantung pada ingatan personel. Pendekatan tersebut juga membantu tim mengendalikan biaya pbg jabodetabek ketika desain, transaksi, dan jadwal bergerak paralel.
Selain itu, area perlu ditempatkan dalam kerangka cost logic. Sumber, tanggal, dan pihak yang bertanggung jawab harus dapat ditelusuri. Jika satu data berubah, dampaknya terhadap biaya pbg jabodetabek perlu diperiksa sebelum berkas berikutnya diterbitkan. Pada konteks Jabodetabek, data perlu dipisahkan per pemerintah daerah.
Dalam audit internal artikel ini, area diberi status siap, perlu revisi, atau perlu klarifikasi. Status harus dilengkapi bukti, PIC, dan tindakan. Dengan demikian, keputusan tidak bergantung pada ingatan personel. Pendekatan tersebut juga membantu tim mengendalikan biaya pbg jabodetabek ketika desain, transaksi, dan jadwal bergerak paralel.
Namun, local index perlu ditempatkan dalam kerangka cost logic. Sumber, tanggal, dan pihak yang bertanggung jawab harus dapat ditelusuri. Jika satu data berubah, dampaknya terhadap biaya pbg jabodetabek perlu diperiksa sebelum berkas berikutnya diterbitkan. Pada konteks Jabodetabek, data perlu dipisahkan per pemerintah daerah.
Dalam audit internal artikel ini, local index diberi status siap, perlu revisi, atau perlu klarifikasi. Status harus dilengkapi bukti, PIC, dan tindakan. Di sisi lain, keputusan tidak bergantung pada ingatan personel. Pendekatan tersebut juga membantu tim mengendalikan biaya pbg jabodetabek ketika desain, transaksi, dan jadwal bergerak paralel.
Lebih lanjut, SHST perlu ditempatkan dalam kerangka cost logic. Sumber, tanggal, dan pihak yang bertanggung jawab harus dapat ditelusuri. Jika satu data berubah, dampaknya terhadap biaya pbg jabodetabek perlu diperiksa sebelum berkas berikutnya diterbitkan. Pada konteks Jabodetabek, data perlu dipisahkan per pemerintah daerah.
Dalam audit internal artikel ini, SHST diberi status siap, perlu revisi, atau perlu klarifikasi. Status harus dilengkapi bukti, PIC, dan tindakan. Akibatnya, keputusan tidak bergantung pada ingatan personel. Pendekatan tersebut juga membantu tim mengendalikan biaya pbg jabodetabek ketika desain, transaksi, dan jadwal bergerak paralel. Dalam artikel #93, penerapan kontrol ini secara khusus diarahkan pada biaya pbg jakarta, bogor, depok, tangerang, bekasi: faktor penentu harga, sehingga keputusan harus mengikuti data dan kewenangan proyek terkait. Catatan penerapan ke-1 untuk poin ini dibedakan dari pemeriksaan lain agar tidak terjadi generalisasi.
Dengan demikian, integrated index perlu ditempatkan dalam kerangka cost logic. Sumber, tanggal, dan pihak yang bertanggung jawab harus dapat ditelusuri. Jika satu data berubah, dampaknya terhadap biaya pbg jabodetabek perlu diperiksa sebelum berkas berikutnya diterbitkan. Pada konteks Jabodetabek, data perlu dipisahkan per pemerintah daerah.
Dalam audit internal artikel ini, integrated index diberi status siap, perlu revisi, atau perlu klarifikasi. Status harus dilengkapi bukti, PIC, dan tindakan. Oleh sebab itu, keputusan tidak bergantung pada ingatan personel. Pendekatan tersebut juga membantu tim mengendalikan biaya pbg jabodetabek ketika desain, transaksi, dan jadwal bergerak paralel.
Sebagai kontrol penutup, buat ringkasan isu untuk bagian ini. Cantumkan bukti, konsekuensi, PIC, dan keputusan. Meskipun begitu, pemilik proyek dapat membedakan isu yang benar-benar selesai dari isu yang sekadar dipindahkan. Dalam artikel #93, penerapan kontrol ini secara khusus diarahkan pada biaya pbg jakarta, bogor, depok, tangerang, bekasi: faktor penentu harga, sehingga keputusan harus mengikuti data dan kewenangan proyek terkait.
Komponen Resmi Retribusi PBG dan Cara Membacanya
Komponen Resmi Retribusi PBG dan Cara Membacanya harus menghasilkan kontrol yang dapat dipakai tim proyek. Fokus bagian ini adalah official fee. Selain itu, pembahasan tidak berhenti pada daftar berkas, tetapi mengaitkan data dengan keputusan desain, jadwal, dan risiko legalitas.
Selain itu, LLt perlu ditempatkan dalam kerangka official fee. Sumber, tanggal, dan pihak yang bertanggung jawab harus dapat ditelusuri. Jika satu data berubah, dampaknya terhadap biaya pbg jabodetabek perlu diperiksa sebelum berkas berikutnya diterbitkan. Pada konteks Jabodetabek, data perlu dipisahkan per pemerintah daerah.
Dalam audit internal artikel ini, LLt diberi status siap, perlu revisi, atau perlu klarifikasi. Status harus dilengkapi bukti, PIC, dan tindakan. Dengan demikian, keputusan tidak bergantung pada ingatan personel. Pendekatan tersebut juga membantu tim mengendalikan biaya pbg jabodetabek ketika desain, transaksi, dan jadwal bergerak paralel.
Namun, Ilo perlu ditempatkan dalam kerangka official fee. Sumber, tanggal, dan pihak yang bertanggung jawab harus dapat ditelusuri. Jika satu data berubah, dampaknya terhadap biaya pbg jabodetabek perlu diperiksa sebelum berkas berikutnya diterbitkan. Pada konteks Jabodetabek, data perlu dipisahkan per pemerintah daerah.
Dalam audit internal artikel ini, Ilo diberi status siap, perlu revisi, atau perlu klarifikasi. Status harus dilengkapi bukti, PIC, dan tindakan. Di sisi lain, keputusan tidak bergantung pada ingatan personel. Pendekatan tersebut juga membantu tim mengendalikan biaya pbg jabodetabek ketika desain, transaksi, dan jadwal bergerak paralel.
Lebih lanjut, SHST perlu ditempatkan dalam kerangka official fee. Sumber, tanggal, dan pihak yang bertanggung jawab harus dapat ditelusuri. Jika satu data berubah, dampaknya terhadap biaya pbg jabodetabek perlu diperiksa sebelum berkas berikutnya diterbitkan. Pada konteks Jabodetabek, data perlu dipisahkan per pemerintah daerah.
Dalam audit internal artikel ini, SHST diberi status siap, perlu revisi, atau perlu klarifikasi. Status harus dilengkapi bukti, PIC, dan tindakan. Akibatnya, keputusan tidak bergantung pada ingatan personel. Pendekatan tersebut juga membantu tim mengendalikan biaya pbg jabodetabek ketika desain, transaksi, dan jadwal bergerak paralel. Dalam artikel #93, penerapan kontrol ini secara khusus diarahkan pada biaya pbg jakarta, bogor, depok, tangerang, bekasi: faktor penentu harga, sehingga keputusan harus mengikuti data dan kewenangan proyek terkait. Catatan penerapan ke-2 untuk poin ini dibedakan dari pemeriksaan lain agar tidak terjadi generalisasi.
Dengan demikian, It perlu ditempatkan dalam kerangka official fee. Sumber, tanggal, dan pihak yang bertanggung jawab harus dapat ditelusuri. Jika satu data berubah, dampaknya terhadap biaya pbg jabodetabek perlu diperiksa sebelum berkas berikutnya diterbitkan. Pada konteks Jabodetabek, data perlu dipisahkan per pemerintah daerah.
Dalam audit internal artikel ini, It diberi status siap, perlu revisi, atau perlu klarifikasi. Status harus dilengkapi bukti, PIC, dan tindakan. Oleh sebab itu, keputusan tidak bergantung pada ingatan personel. Pendekatan tersebut juga membantu tim mengendalikan biaya pbg jabodetabek ketika desain, transaksi, dan jadwal bergerak paralel.
Di sisi lain, Ibg perlu ditempatkan dalam kerangka official fee. Sumber, tanggal, dan pihak yang bertanggung jawab harus dapat ditelusuri. Jika satu data berubah, dampaknya terhadap biaya pbg jabodetabek perlu diperiksa sebelum berkas berikutnya diterbitkan. Pada konteks Jabodetabek, data perlu dipisahkan per pemerintah daerah.
Dalam audit internal artikel ini, Ibg diberi status siap, perlu revisi, atau perlu klarifikasi. Status harus dilengkapi bukti, PIC, dan tindakan. Meskipun begitu, keputusan tidak bergantung pada ingatan personel. Pendekatan tersebut juga membantu tim mengendalikan biaya pbg jabodetabek ketika desain, transaksi, dan jadwal bergerak paralel.
Sebagai kontrol penutup, buat ringkasan isu untuk bagian ini. Cantumkan bukti, konsekuensi, PIC, dan keputusan. Pada akhirnya, pemilik proyek dapat membedakan isu yang benar-benar selesai dari isu yang sekadar dipindahkan. Dalam artikel #93, penerapan kontrol ini secara khusus diarahkan pada biaya pbg jakarta, bogor, depok, tangerang, bekasi: faktor penentu harga, sehingga keputusan harus mengikuti data dan kewenangan proyek terkait.
Mengapa Jakarta, Bogor, Depok, Tangerang, dan Bekasi Bisa Berbeda
Mengapa Jakarta, Bogor, Depok, Tangerang, dan Bekasi Bisa Berbeda harus menghasilkan kontrol yang dapat dipakai tim proyek. Fokus bagian ini adalah regional variation. Namun, pembahasan tidak berhenti pada daftar berkas, tetapi mengaitkan data dengan keputusan desain, jadwal, dan risiko legalitas.
Namun, local regulation perlu ditempatkan dalam kerangka regional variation. Sumber, tanggal, dan pihak yang bertanggung jawab harus dapat ditelusuri. Jika satu data berubah, dampaknya terhadap biaya pbg jabodetabek perlu diperiksa sebelum berkas berikutnya diterbitkan. Pada konteks Jabodetabek, data perlu dipisahkan per pemerintah daerah.
Dalam audit internal artikel ini, local regulation diberi status siap, perlu revisi, atau perlu klarifikasi. Status harus dilengkapi bukti, PIC, dan tindakan. Di sisi lain, keputusan tidak bergantung pada ingatan personel. Pendekatan tersebut juga membantu tim mengendalikan biaya pbg jabodetabek ketika desain, transaksi, dan jadwal bergerak paralel.
Lebih lanjut, SHST perlu ditempatkan dalam kerangka regional variation. Sumber, tanggal, dan pihak yang bertanggung jawab harus dapat ditelusuri. Jika satu data berubah, dampaknya terhadap biaya pbg jabodetabek perlu diperiksa sebelum berkas berikutnya diterbitkan. Pada konteks Jabodetabek, data perlu dipisahkan per pemerintah daerah.
Dalam audit internal artikel ini, SHST diberi status siap, perlu revisi, atau perlu klarifikasi. Status harus dilengkapi bukti, PIC, dan tindakan. Akibatnya, keputusan tidak bergantung pada ingatan personel. Pendekatan tersebut juga membantu tim mengendalikan biaya pbg jabodetabek ketika desain, transaksi, dan jadwal bergerak paralel. Dalam artikel #93, penerapan kontrol ini secara khusus diarahkan pada biaya pbg jakarta, bogor, depok, tangerang, bekasi: faktor penentu harga, sehingga keputusan harus mengikuti data dan kewenangan proyek terkait. Catatan penerapan ke-3 untuk poin ini dibedakan dari pemeriksaan lain agar tidak terjadi generalisasi.
Dengan demikian, local index perlu ditempatkan dalam kerangka regional variation. Sumber, tanggal, dan pihak yang bertanggung jawab harus dapat ditelusuri. Jika satu data berubah, dampaknya terhadap biaya pbg jabodetabek perlu diperiksa sebelum berkas berikutnya diterbitkan. Pada konteks Jabodetabek, data perlu dipisahkan per pemerintah daerah.
Dalam audit internal artikel ini, local index diberi status siap, perlu revisi, atau perlu klarifikasi. Status harus dilengkapi bukti, PIC, dan tindakan. Oleh sebab itu, keputusan tidak bergantung pada ingatan personel. Pendekatan tersebut juga membantu tim mengendalikan biaya pbg jabodetabek ketika desain, transaksi, dan jadwal bergerak paralel.
Di sisi lain, building function perlu ditempatkan dalam kerangka regional variation. Sumber, tanggal, dan pihak yang bertanggung jawab harus dapat ditelusuri. Jika satu data berubah, dampaknya terhadap biaya pbg jabodetabek perlu diperiksa sebelum berkas berikutnya diterbitkan. Pada konteks Jabodetabek, data perlu dipisahkan per pemerintah daerah.
Dalam audit internal artikel ini, building function diberi status siap, perlu revisi, atau perlu klarifikasi. Status harus dilengkapi bukti, PIC, dan tindakan. Meskipun begitu, keputusan tidak bergantung pada ingatan personel. Pendekatan tersebut juga membantu tim mengendalikan biaya pbg jabodetabek ketika desain, transaksi, dan jadwal bergerak paralel.
Akibatnya, project type perlu ditempatkan dalam kerangka regional variation. Sumber, tanggal, dan pihak yang bertanggung jawab harus dapat ditelusuri. Jika satu data berubah, dampaknya terhadap biaya pbg jabodetabek perlu diperiksa sebelum berkas berikutnya diterbitkan. Pada konteks Jabodetabek, data perlu dipisahkan per pemerintah daerah.
Dalam audit internal artikel ini, project type diberi status siap, perlu revisi, atau perlu klarifikasi. Status harus dilengkapi bukti, PIC, dan tindakan. Pada akhirnya, keputusan tidak bergantung pada ingatan personel. Pendekatan tersebut juga membantu tim mengendalikan biaya pbg jabodetabek ketika desain, transaksi, dan jadwal bergerak paralel.
Sebagai kontrol penutup, buat ringkasan isu untuk bagian ini. Cantumkan bukti, konsekuensi, PIC, dan keputusan. Dalam praktik, pemilik proyek dapat membedakan isu yang benar-benar selesai dari isu yang sekadar dipindahkan. Dalam artikel #93, penerapan kontrol ini secara khusus diarahkan pada biaya pbg jakarta, bogor, depok, tangerang, bekasi: faktor penentu harga, sehingga keputusan harus mengikuti data dan kewenangan proyek terkait.
Tabel Kontrol Praktis
| Komponen | Sifat | Verifikasi |
|---|---|---|
| Retribusi PBG | Resmi | SKRD/SIMBG |
| Arsitektur | Profesional | Scope |
| Struktur | Profesional | Kebutuhan teknis |
| MEP | Profesional | Kompleksitas |
| Survei | Kondisional | Dasar kebutuhan |
Biaya Profesional Terpisah dari Biaya PBG Jabodetabek Resmi
Biaya Profesional Terpisah dari Biaya PBG Jabodetabek Resmi harus menghasilkan kontrol yang dapat dipakai tim proyek. Fokus bagian ini adalah professional cost. Lebih lanjut, pembahasan tidak berhenti pada daftar berkas, tetapi mengaitkan data dengan keputusan desain, jadwal, dan risiko legalitas.
Lebih lanjut, architecture perlu ditempatkan dalam kerangka professional cost. Sumber, tanggal, dan pihak yang bertanggung jawab harus dapat ditelusuri. Jika satu data berubah, dampaknya terhadap biaya pbg jabodetabek perlu diperiksa sebelum berkas berikutnya diterbitkan. Pada konteks Jabodetabek, data perlu dipisahkan per pemerintah daerah.
Dalam audit internal artikel ini, architecture diberi status siap, perlu revisi, atau perlu klarifikasi. Status harus dilengkapi bukti, PIC, dan tindakan. Akibatnya, keputusan tidak bergantung pada ingatan personel. Pendekatan tersebut juga membantu tim mengendalikan biaya pbg jabodetabek ketika desain, transaksi, dan jadwal bergerak paralel.
Dengan demikian, structure perlu ditempatkan dalam kerangka professional cost. Sumber, tanggal, dan pihak yang bertanggung jawab harus dapat ditelusuri. Jika satu data berubah, dampaknya terhadap biaya pbg jabodetabek perlu diperiksa sebelum berkas berikutnya diterbitkan. Pada konteks Jabodetabek, data perlu dipisahkan per pemerintah daerah.
Dalam audit internal artikel ini, structure diberi status siap, perlu revisi, atau perlu klarifikasi. Status harus dilengkapi bukti, PIC, dan tindakan. Oleh sebab itu, keputusan tidak bergantung pada ingatan personel. Pendekatan tersebut juga membantu tim mengendalikan biaya pbg jabodetabek ketika desain, transaksi, dan jadwal bergerak paralel.
Di sisi lain, MEP perlu ditempatkan dalam kerangka professional cost. Sumber, tanggal, dan pihak yang bertanggung jawab harus dapat ditelusuri. Jika satu data berubah, dampaknya terhadap biaya pbg jabodetabek perlu diperiksa sebelum berkas berikutnya diterbitkan. Pada konteks Jabodetabek, data perlu dipisahkan per pemerintah daerah.
Dalam audit internal artikel ini, MEP diberi status siap, perlu revisi, atau perlu klarifikasi. Status harus dilengkapi bukti, PIC, dan tindakan. Meskipun begitu, keputusan tidak bergantung pada ingatan personel. Pendekatan tersebut juga membantu tim mengendalikan biaya pbg jabodetabek ketika desain, transaksi, dan jadwal bergerak paralel.
Akibatnya, survey perlu ditempatkan dalam kerangka professional cost. Sumber, tanggal, dan pihak yang bertanggung jawab harus dapat ditelusuri. Jika satu data berubah, dampaknya terhadap biaya pbg jabodetabek perlu diperiksa sebelum berkas berikutnya diterbitkan. Pada konteks Jabodetabek, data perlu dipisahkan per pemerintah daerah.
Dalam audit internal artikel ini, survey diberi status siap, perlu revisi, atau perlu klarifikasi. Status harus dilengkapi bukti, PIC, dan tindakan. Pada akhirnya, keputusan tidak bergantung pada ingatan personel. Pendekatan tersebut juga membantu tim mengendalikan biaya pbg jabodetabek ketika desain, transaksi, dan jadwal bergerak paralel.
Oleh sebab itu, consulting perlu ditempatkan dalam kerangka professional cost. Sumber, tanggal, dan pihak yang bertanggung jawab harus dapat ditelusuri. Jika satu data berubah, dampaknya terhadap biaya pbg jabodetabek perlu diperiksa sebelum berkas berikutnya diterbitkan. Pada konteks Jabodetabek, data perlu dipisahkan per pemerintah daerah.
Dalam audit internal artikel ini, consulting diberi status siap, perlu revisi, atau perlu klarifikasi. Status harus dilengkapi bukti, PIC, dan tindakan. Dalam praktik, keputusan tidak bergantung pada ingatan personel. Pendekatan tersebut juga membantu tim mengendalikan biaya pbg jabodetabek ketika desain, transaksi, dan jadwal bergerak paralel.
Sebagai kontrol penutup, buat ringkasan isu untuk bagian ini. Cantumkan bukti, konsekuensi, PIC, dan keputusan. Sementara itu, pemilik proyek dapat membedakan isu yang benar-benar selesai dari isu yang sekadar dipindahkan. Dalam artikel #93, penerapan kontrol ini secara khusus diarahkan pada biaya pbg jakarta, bogor, depok, tangerang, bekasi: faktor penentu harga, sehingga keputusan harus mengikuti data dan kewenangan proyek terkait.
Simulasi Anggaran tanpa Mengarang Tarif Daerah
Simulasi Anggaran tanpa Mengarang Tarif Daerah harus menghasilkan kontrol yang dapat dipakai tim proyek. Fokus bagian ini adalah simulation method. Dengan demikian, pembahasan tidak berhenti pada daftar berkas, tetapi mengaitkan data dengan keputusan desain, jadwal, dan risiko legalitas.
Dengan demikian, scenario perlu ditempatkan dalam kerangka simulation method. Sumber, tanggal, dan pihak yang bertanggung jawab harus dapat ditelusuri. Jika satu data berubah, dampaknya terhadap biaya pbg jabodetabek perlu diperiksa sebelum berkas berikutnya diterbitkan. Pada konteks Jabodetabek, data perlu dipisahkan per pemerintah daerah.
Dalam audit internal artikel ini, scenario diberi status siap, perlu revisi, atau perlu klarifikasi. Status harus dilengkapi bukti, PIC, dan tindakan. Oleh sebab itu, keputusan tidak bergantung pada ingatan personel. Pendekatan tersebut juga membantu tim mengendalikan biaya pbg jabodetabek ketika desain, transaksi, dan jadwal bergerak paralel.
Di sisi lain, assumptions perlu ditempatkan dalam kerangka simulation method. Sumber, tanggal, dan pihak yang bertanggung jawab harus dapat ditelusuri. Jika satu data berubah, dampaknya terhadap biaya pbg jabodetabek perlu diperiksa sebelum berkas berikutnya diterbitkan. Pada konteks Jabodetabek, data perlu dipisahkan per pemerintah daerah.
Dalam audit internal artikel ini, assumptions diberi status siap, perlu revisi, atau perlu klarifikasi. Status harus dilengkapi bukti, PIC, dan tindakan. Meskipun begitu, keputusan tidak bergantung pada ingatan personel. Pendekatan tersebut juga membantu tim mengendalikan biaya pbg jabodetabek ketika desain, transaksi, dan jadwal bergerak paralel.
Akibatnya, official calculator perlu ditempatkan dalam kerangka simulation method. Sumber, tanggal, dan pihak yang bertanggung jawab harus dapat ditelusuri. Jika satu data berubah, dampaknya terhadap biaya pbg jabodetabek perlu diperiksa sebelum berkas berikutnya diterbitkan. Pada konteks Jabodetabek, data perlu dipisahkan per pemerintah daerah.
Dalam audit internal artikel ini, official calculator diberi status siap, perlu revisi, atau perlu klarifikasi. Status harus dilengkapi bukti, PIC, dan tindakan. Pada akhirnya, keputusan tidak bergantung pada ingatan personel. Pendekatan tersebut juga membantu tim mengendalikan biaya pbg jabodetabek ketika desain, transaksi, dan jadwal bergerak paralel.
Oleh sebab itu, contingency perlu ditempatkan dalam kerangka simulation method. Sumber, tanggal, dan pihak yang bertanggung jawab harus dapat ditelusuri. Jika satu data berubah, dampaknya terhadap biaya pbg jabodetabek perlu diperiksa sebelum berkas berikutnya diterbitkan. Pada konteks Jabodetabek, data perlu dipisahkan per pemerintah daerah.
Dalam audit internal artikel ini, contingency diberi status siap, perlu revisi, atau perlu klarifikasi. Status harus dilengkapi bukti, PIC, dan tindakan. Dalam praktik, keputusan tidak bergantung pada ingatan personel. Pendekatan tersebut juga membantu tim mengendalikan biaya pbg jabodetabek ketika desain, transaksi, dan jadwal bergerak paralel.
Meskipun begitu, document cost perlu ditempatkan dalam kerangka simulation method. Sumber, tanggal, dan pihak yang bertanggung jawab harus dapat ditelusuri. Jika satu data berubah, dampaknya terhadap biaya pbg jabodetabek perlu diperiksa sebelum berkas berikutnya diterbitkan. Pada konteks Jabodetabek, data perlu dipisahkan per pemerintah daerah.
Dalam audit internal artikel ini, document cost diberi status siap, perlu revisi, atau perlu klarifikasi. Status harus dilengkapi bukti, PIC, dan tindakan. Sementara itu, keputusan tidak bergantung pada ingatan personel. Pendekatan tersebut juga membantu tim mengendalikan biaya pbg jabodetabek ketika desain, transaksi, dan jadwal bergerak paralel.
Sebagai kontrol penutup, buat ringkasan isu untuk bagian ini. Cantumkan bukti, konsekuensi, PIC, dan keputusan. Oleh karena itu, pemilik proyek dapat membedakan isu yang benar-benar selesai dari isu yang sekadar dipindahkan. Dalam artikel #93, penerapan kontrol ini secara khusus diarahkan pada biaya pbg jakarta, bogor, depok, tangerang, bekasi: faktor penentu harga, sehingga keputusan harus mengikuti data dan kewenangan proyek terkait.
Cara Membandingkan Penawaran PBG secara Apple-to-Apple
Cara Membandingkan Penawaran PBG secara Apple-to-Apple harus menghasilkan kontrol yang dapat dipakai tim proyek. Fokus bagian ini adalah procurement. Di sisi lain, pembahasan tidak berhenti pada daftar berkas, tetapi mengaitkan data dengan keputusan desain, jadwal, dan risiko legalitas.
Di sisi lain, official fee perlu ditempatkan dalam kerangka procurement. Sumber, tanggal, dan pihak yang bertanggung jawab harus dapat ditelusuri. Jika satu data berubah, dampaknya terhadap biaya pbg jabodetabek perlu diperiksa sebelum berkas berikutnya diterbitkan. Pada konteks Jabodetabek, data perlu dipisahkan per pemerintah daerah.
Dalam audit internal artikel ini, official fee diberi status siap, perlu revisi, atau perlu klarifikasi. Status harus dilengkapi bukti, PIC, dan tindakan. Meskipun begitu, keputusan tidak bergantung pada ingatan personel. Pendekatan tersebut juga membantu tim mengendalikan biaya pbg jabodetabek ketika desain, transaksi, dan jadwal bergerak paralel.
Akibatnya, professional fee perlu ditempatkan dalam kerangka procurement. Sumber, tanggal, dan pihak yang bertanggung jawab harus dapat ditelusuri. Jika satu data berubah, dampaknya terhadap biaya pbg jabodetabek perlu diperiksa sebelum berkas berikutnya diterbitkan. Pada konteks Jabodetabek, data perlu dipisahkan per pemerintah daerah.
Dalam audit internal artikel ini, professional fee diberi status siap, perlu revisi, atau perlu klarifikasi. Status harus dilengkapi bukti, PIC, dan tindakan. Pada akhirnya, keputusan tidak bergantung pada ingatan personel. Pendekatan tersebut juga membantu tim mengendalikan biaya pbg jabodetabek ketika desain, transaksi, dan jadwal bergerak paralel.
Oleh sebab itu, third party perlu ditempatkan dalam kerangka procurement. Sumber, tanggal, dan pihak yang bertanggung jawab harus dapat ditelusuri. Jika satu data berubah, dampaknya terhadap biaya pbg jabodetabek perlu diperiksa sebelum berkas berikutnya diterbitkan. Pada konteks Jabodetabek, data perlu dipisahkan per pemerintah daerah.
Dalam audit internal artikel ini, third party diberi status siap, perlu revisi, atau perlu klarifikasi. Status harus dilengkapi bukti, PIC, dan tindakan. Dalam praktik, keputusan tidak bergantung pada ingatan personel. Pendekatan tersebut juga membantu tim mengendalikan biaya pbg jabodetabek ketika desain, transaksi, dan jadwal bergerak paralel.
Meskipun begitu, revisions perlu ditempatkan dalam kerangka procurement. Sumber, tanggal, dan pihak yang bertanggung jawab harus dapat ditelusuri. Jika satu data berubah, dampaknya terhadap biaya pbg jabodetabek perlu diperiksa sebelum berkas berikutnya diterbitkan. Pada konteks Jabodetabek, data perlu dipisahkan per pemerintah daerah.
Dalam audit internal artikel ini, revisions diberi status siap, perlu revisi, atau perlu klarifikasi. Status harus dilengkapi bukti, PIC, dan tindakan. Sementara itu, keputusan tidak bergantung pada ingatan personel. Pendekatan tersebut juga membantu tim mengendalikan biaya pbg jabodetabek ketika desain, transaksi, dan jadwal bergerak paralel.
Pada akhirnya, exclusions perlu ditempatkan dalam kerangka procurement. Sumber, tanggal, dan pihak yang bertanggung jawab harus dapat ditelusuri. Jika satu data berubah, dampaknya terhadap biaya pbg jabodetabek perlu diperiksa sebelum berkas berikutnya diterbitkan. Pada konteks Jabodetabek, data perlu dipisahkan per pemerintah daerah.
Dalam audit internal artikel ini, exclusions diberi status siap, perlu revisi, atau perlu klarifikasi. Status harus dilengkapi bukti, PIC, dan tindakan. Oleh karena itu, keputusan tidak bergantung pada ingatan personel. Pendekatan tersebut juga membantu tim mengendalikan biaya pbg jabodetabek ketika desain, transaksi, dan jadwal bergerak paralel.
Sebagai kontrol penutup, buat ringkasan isu untuk bagian ini. Cantumkan bukti, konsekuensi, PIC, dan keputusan. Selain itu, pemilik proyek dapat membedakan isu yang benar-benar selesai dari isu yang sekadar dipindahkan. Dalam artikel #93, penerapan kontrol ini secara khusus diarahkan pada biaya pbg jakarta, bogor, depok, tangerang, bekasi: faktor penentu harga, sehingga keputusan harus mengikuti data dan kewenangan proyek terkait.
Contoh Skenario Biaya Pbg Jabodetabek untuk Pengambilan Keputusan
Contoh skenario: investor membandingkan aset pada beberapa wilayah Jabodetabek. Tim memisahkan fakta dari asumsi, lalu memasukkan data bidang, fungsi, luas, dan izin ke matriks. Status “sedang diproses” tidak dianggap sebagai dokumen terbit. Dalam artikel #93, penerapan kontrol ini secara khusus diarahkan pada biaya pbg jakarta, bogor, depok, tangerang, bekasi: faktor penentu harga, sehingga keputusan harus mengikuti data dan kewenangan proyek terkait.
Namun, desain dan transaksi hanya bergerak pada bagian yang risikonya sudah diterima. Bila gap dapat mengubah fungsi atau skala proyek, keputusan dieskalasi sebelum biaya berikutnya dikeluarkan. Dengan cara ini, biaya pbg jabodetabek menjadi kontrol investasi, bukan hanya administrasi.
Tata Kelola Dokumen Biaya Pbg Jabodetabek agar Dapat Diaudit
Satu Sumber Kebenaran Dokumen untuk Biaya Pbg Jabodetabek
Pisahkan folder sumber, working file, submission, correspondence, dan final. File yang pernah dikirim tidak boleh ditimpa. Oleh karena itu, penerapannya harus mengikuti kondisi proyek Jabodetabek dan sumber resmi terbaru.
RACI Legal dan Teknis untuk Biaya Pbg Jabodetabek
Tentukan siapa responsible, accountable, consulted, dan informed. Tim tidak boleh mengubah data lintas disiplin tanpa konfirmasi. Selain itu, penerapannya harus mengikuti kondisi proyek Jabodetabek dan sumber resmi terbaru.
Comment Register untuk Biaya Pbg Jabodetabek
Setiap catatan perlu nomor, tanggal, PIC, respons, dan bukti penutupan. Namun, penerapannya harus mengikuti kondisi proyek Jabodetabek dan sumber resmi terbaru.
Change Control untuk Biaya Pbg Jabodetabek
Perubahan fungsi, luas, lantai, struktur, atau utilitas harus diuji dampaknya terhadap dokumen terbit. Lebih lanjut, penerapannya harus mengikuti kondisi proyek Jabodetabek dan sumber resmi terbaru.
Handover ke Konstruksi dan Facility untuk Biaya Pbg Jabodetabek
Dokumen terbit harus diteruskan kepada pihak yang memakai gambar, as-built, hasil pengujian, dan dokumen kelaikan. Dengan demikian, penerapannya harus mengikuti kondisi proyek Jabodetabek dan sumber resmi terbaru.
Catatan Operasional Tambahan untuk Biaya Pbg Jabodetabek
Internal Link Pendukung Biaya Pbg Jabodetabek
- [LINK KE HALAMAN LAYANAN MASTERIZIN]
- [LINK KE ARTIKEL: Cara Menghitung Retribusi PBG dan Memisahkan Fee Konsultan]
Referensi Resmi untuk Biaya Pbg Jabodetabek
- https://simbg.pu.go.id/
- https://simbg.jakarta.go.id/
- https://dpmptsp.tangerangkab.go.id/detail-menu-konten/1539
- https://www.bekasikota.go.id/detail/dinas-tata-ruang-kota-bekasi-selenggarakan-rapat-pembahasan-persiapan-persetujuan-pembangunan-gedung
- https://peraturan.bpk.go.id/Details/161846/pp-no-16-tahun-2021
Kesimpulan: Langkah Berikut untuk Biaya Pbg Jabodetabek
biaya pbg jabodetabek sebaiknya dikelola sebagai bagian dari governance proyek. Data lokasi, fungsi, status tanah, gambar teknis, dan dokumen terbit harus konsisten. Dengan demikian, pemilik proyek dapat mengurangi revisi dan salah asumsi kewenangan.
Untuk Jabodetabek, verifikasi lokal tetap diperlukan walaupun sistem nasional memberi kerangka yang sama. Sumber resmi daerah, regulasi retribusi, tata ruang, dan kanal konsultasi perlu diperiksa sesuai alamat proyek. Dalam artikel #93, penerapan kontrol ini secara khusus diarahkan pada biaya pbg jakarta, bogor, depok, tangerang, bekasi: faktor penentu harga, sehingga keputusan harus mengikuti data dan kewenangan proyek terkait.
Konsultasi Biaya Pbg Jabodetabek bersama Masterizin
Untuk estimasi biaya, pisahkan retribusi pemerintah dari jasa profesional dan survei. Masterizin dapat membantu menyusun scope agar proposal dapat dibandingkan secara setara.
| 🏢📜 URUS PBG & SLF CEPAT, LEGAL, DAN TERPERCAYA BERSAMA MASTERIZIN! |
| ✅ Konsultasi Perizinan GRATIS | ✅ Proses Cepat & Transparan |
| ✅ Pendampingan Pendataan Bangunan | ✅ Tim Profesional Jabodetabek |
| 📞 Hubungi Kami Sekarang! | 🌐 www.masterizin.id |
5 Rekomendasi Judul Artikel Terkait Biaya Pbg Jabodetabek
- Perbandingan Proses PBG Jakarta dan Wilayah Penyangga
- Checklist Due Diligence Gedung Komersial Jabodetabek
- Biaya PBG dan SLF: Mana Biaya Resmi dan Profesional
- Cara Membuat Permit Matrix untuk Developer Multi-Lokasi
- KKPR, PBG, dan SLF: Urutan yang Perlu Dipahami Investor Dalam artikel #93, penerapan kontrol ini secara khusus diarahkan pada biaya pbg jakarta, bogor, depok, tangerang, bekasi: faktor penentu harga, sehingga keputusan harus mengikuti data dan kewenangan proyek terkait.