
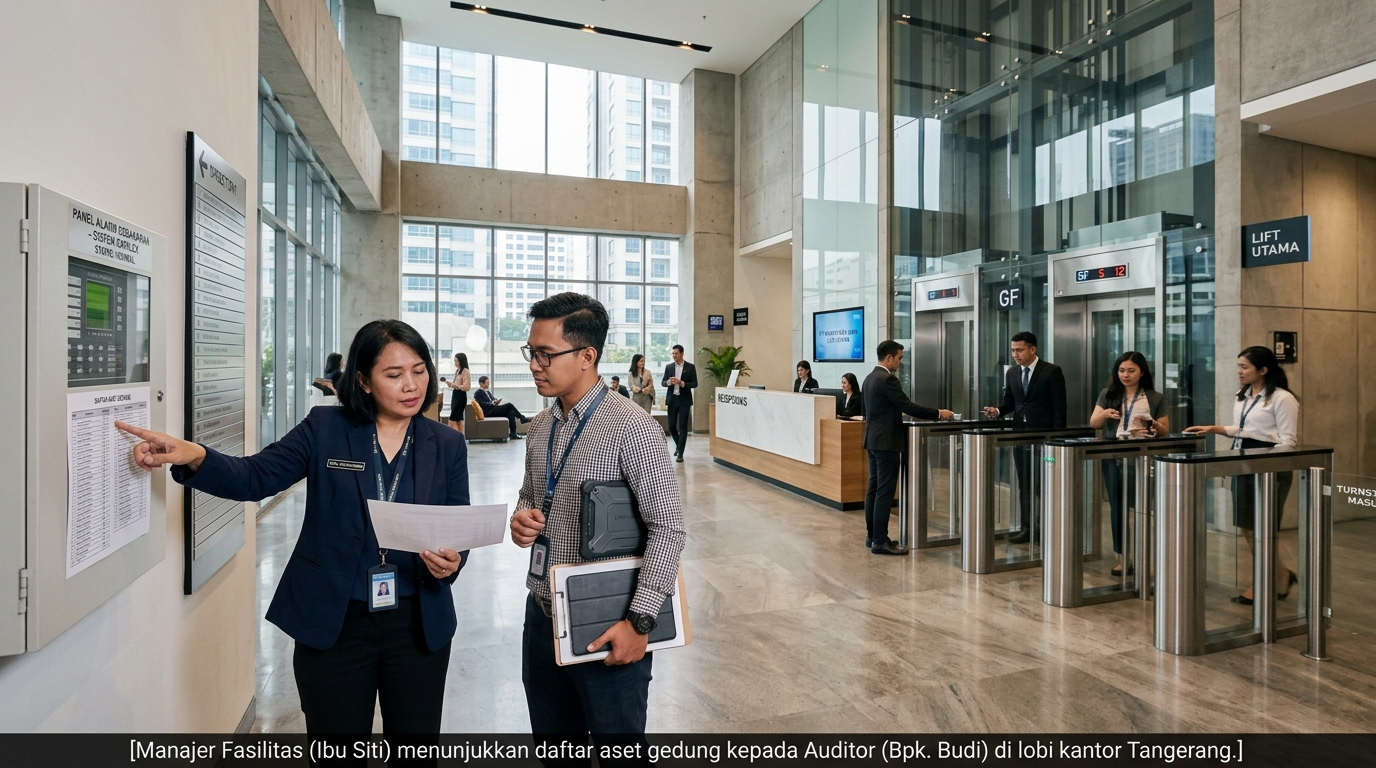
Simulasi Biaya SLF Kantor perlu dipahami sejak tahap perencanaan karena legalitas kantor di Kota Tangerang tidak berhenti pada pengisian formulir. Bagi pemilik bangunan komersial, developer, kontraktor, atau pengelola usaha, satu data yang tidak konsisten dapat memicu revisi desain, tambahan survei, serta pergeseran jadwal operasional. Karena itu, pendekatan yang sehat harus menggabungkan aspek hukum, dokumen, kondisi teknis, biaya, dan koordinasi proyek sejak awal.
Secara nasional, penyelenggaraan bangunan gedung masih berpedoman pada PP Nomor 16 Tahun 2021, yang berstatus berlaku. SIMBG juga masih menjadi sistem elektronik untuk proses PBG dan SLF. Pada praktiknya, dalam konteks kantor, perhatian teknis sering mencakup kapasitas okupansi, jalur evakuasi, HVAC, lift. Oleh sebab itu, strategi pengurusan harus mengikuti kondisi proyek sebenarnya, bukan menyalin daftar persyaratan proyek lain.
SLF berorientasi pada kelaikan fungsi bangunan yang sudah terbangun. Artinya, dokumen rencana saja belum cukup. Oleh karena itu, kondisi aktual, gambar as-built, bukti pengujian, catatan pemeliharaan, dan penutupan temuan teknis perlu saling mendukung. Dengan demikian, biaya dan waktu proses akan sangat dipengaruhi oleh kualitas arsip serta kesiapan lapangan.
Artikel ini menggunakan istilah simulasi biaya sebagai alat budgeting, bukan sebagai tarif resmi atau quotation Masterizin. Angka contoh, bila muncul, dibuat untuk menunjukkan cara menghitung contingency dan membandingkan skenario. Dengan demikian, retribusi PBG harus dihitung berdasarkan parameter bangunan serta ketentuan daerah yang berlaku, termasuk melalui kalkulator SIMBG. Oleh karena itu, angka final perlu diverifikasi setelah data proyek lengkap.
Selain itu, Simulasi Biaya SLF Kantor perlu dibaca dari sudut pandang operasional jangka panjang. Dokumen yang tertib membantu proses pemeriksaan saat ini sekaligus memudahkan renovasi, audit fasilitas, perubahan fungsi, dan pengelolaan aset pada tahap berikutnya.
Memetakan Komponen Simulasi Biaya SLF Kantor di Tangerang
Bagian ini membahas audit kesiapan, dokumen existing, survey, pengujian, perbaikan, honor konsultan, dan ketidakpastian kondisi bangunan. Pada proyek kantor, topik tersebut perlu diperlakukan sebagai keputusan lintas disiplin. Di sisi lain, dokumen, kondisi lapangan, biaya, dan jadwal saling terhubung. Karena itu, satu koreksi tidak selalu berhenti pada satu berkas. Perubahan fungsi ruang dapat memengaruhi arsitektur, utilitas, keselamatan, serta data administratif. Oleh sebab itu, pemilik perlu melihat tahap ini sebagai proses pengendalian risiko, bukan hanya pekerjaan administrasi.
Dari sisi teknis, fokus pada audit kesiapan, dokumen existing, survey, pengujian, perbaikan, honor konsultan, dan ketidakpastian kondisi bangunan perlu diterjemahkan menjadi bukti yang dapat diperiksa. Untuk kantor, contoh parameter penting meliputi kapasitas okupansi, jalur evakuasi, HVAC, dan lift. Selain itu, setiap parameter sebaiknya memiliki sumber data yang jelas, seperti gambar, spesifikasi, hasil survei, laporan pengujian, atau catatan vendor. Selain itu, kondisi lapangan harus dicocokkan dengan dokumen. Perbedaan kecil dapat memengaruhi beberapa disiplin sekaligus. Karena itu, penanggung jawab proyek perlu membuat daftar isu, pemilik isu, target penyelesaian, dan bukti penutupan. Cara ini jauh lebih efektif daripada mengandalkan komunikasi lisan yang sulit ditelusuri.
Kerangka regulasi nasional perlu dibaca sebagai dasar, bukan sebagai checklist tunggal. PP Nomor 16 Tahun 2021 mengatur penyelenggaraan bangunan gedung, sedangkan SIMBG menjadi sistem elektronik untuk PBG, SLF, SBKBG, RTB, dan pendataan bangunan. Oleh karena itu, data yang diajukan harus konsisten dari sisi identitas, fungsi, luas, gambar, dan dokumen teknis. Lebih lanjut, pemeriksaan formal dapat memunculkan koreksi ketika data tidak selaras. Di sisi lain, ketentuan daerah tetap relevan terutama untuk administrasi dan retribusi. Untuk contoh lokal, artikel ini memakai konteks Kota Tangerang. Perda Kota Tangerang Nomor 10 Tahun 2023 tentang Pajak Daerah dan Retribusi Daerah telah diubah melalui Perda Kota Tangerang Nomor 1 Tahun 2025. Pada praktiknya, istilah Tangerang sendiri dapat merujuk pada Kota Tangerang, Kabupaten Tangerang, atau Kota Tangerang Selatan. Oleh sebab itu, lokasi administratif harus dikunci sebelum menyusun biaya dan strategi pengajuan.
Dari sisi manajemen proyek, pekerjaan tidak boleh hanya dibagi berdasarkan nama perusahaan. Tanggung jawab perlu diturunkan sampai ke deliverable. Oleh karena itu, pemilik menyiapkan bukti legal dan keputusan bisnis. Arsitek menjaga konsistensi layout serta data arsitektur. Engineer struktur dan MEP bertanggung jawab pada perhitungan serta gambar disiplin masing-masing. Dengan demikian, vendor memberikan data peralatan yang memengaruhi beban atau utilitas. Konsultan perizinan mengoordinasikan kelengkapan serta alur pengajuan sesuai ruang lingkup. Dengan demikian, ketika muncul koreksi, tim dapat langsung mengetahui siapa yang harus merespons. Model ini juga membantu mencegah biaya tambahan akibat pekerjaan yang ternyata tidak termasuk dalam kontrak awal.
Dalam budgeting, biaya sebaiknya dipisahkan menjadi beberapa kantong. Pertama adalah biaya konsultan dan penyusunan dokumen. Di sisi lain, kedua adalah survei atau pengujian teknis bila diperlukan. Ketiga adalah biaya koreksi fisik atau revisi desain. Keempat adalah contingency. Kelima adalah pungutan resmi yang dihitung sesuai ketentuan pemerintah apabila berlaku. Selain itu, pemisahan ini penting karena satu angka paket dapat menyembunyikan asumsi. Selain itu, retribusi PBG bukan honor konsultan. Nilainya bergantung pada parameter bangunan dan ketentuan daerah. Oleh sebab itu, penawaran profesional sebaiknya menyatakan dengan tegas item yang sudah termasuk, belum termasuk, dan masih menunggu hasil verifikasi.
Bukti penyelesaian harus memiliki kualitas yang cukup untuk ditelusuri kembali. Foto tanpa lokasi atau tanggal sering sulit dipakai sebagai bukti tunggal. Lebih lanjut, gambar tanpa nomor revisi juga berisiko tertukar. Hasil pengujian perlu menunjukkan objek yang diuji, metode, tanggal, dan pihak yang melakukan. Selain itu, berita acara harus menghubungkan kegiatan dengan bagian bangunan yang relevan. Dengan disiplin ini, file digital bukan sekadar kumpulan lampiran. Pada praktiknya, data menjadi sistem pembuktian yang memudahkan pemeriksaan teknis, audit internal, dan pengelolaan fasilitas setelah dokumen perizinan terbit.
Contoh aritmetika dapat dipakai untuk memahami sensitivitas anggaran tanpa mengklaim harga pasar. Misalnya, sebuah tim membuat budget dasar hipotetis Rp100 juta untuk seluruh pekerjaan non-retribusi. Oleh karena itu, jika 35% dialokasikan untuk dokumen dan desain, 20% untuk survei atau pengujian, 25% untuk koordinasi dan revisi, serta 20% untuk contingency, maka perubahan kondisi lapangan akan terlihat dampaknya pada masing-masing kantong. Angka Rp100 juta tersebut bukan tarif Masterizin, bukan harga pasar, dan bukan retribusi pemerintah. Tujuannya hanya menunjukkan metode pembagian biaya. Dengan demikian, pada proyek nyata, baseline harus diganti dengan quotation dan hasil kalkulasi resmi berdasarkan data proyek.
Baseline biaya harus dimulai dari inventaris kondisi proyek. Apakah kantor merupakan bangunan baru, existing, renovasi, atau perubahan fungsi? Di sisi lain, apakah gambar tersedia dan masih akurat? Apakah sistem kapasitas okupansi dan jalur evakuasi sudah terdokumentasi? Jawaban atas pertanyaan ini menentukan volume kerja sebelum satu angka disusun. Karena itu, survey pendahuluan dan document gap assessment sebaiknya ditempatkan sebelum negosiasi paket final. Selain itu, semakin banyak asumsi yang belum terjawab, semakin besar kebutuhan contingency.
Langkah Praktis dan Bukti yang Perlu Disiapkan
- Kunci data dasar. Pastikan identitas pemohon, alamat, fungsi kantor, luas, dan status dokumen existing konsisten.
- Tentukan sumber bukti. Setiap klaim teknis harus memiliki gambar, laporan, foto, hasil uji, atau catatan vendor yang dapat ditelusuri.
- Periksa kondisi aktual. Cocokkan dokumen dengan lapangan, terutama kapasitas okupansi dan jalur evakuasi.
- Susun issue log. Catat temuan, penanggung jawab, target selesai, dampak biaya, serta bukti close-out.
- Kontrol versi. Gunakan nomor revisi, tanggal, dan folder final agar berkas lama tidak ikut terunggah atau dipakai kembali.
Rincian Teknis untuk Kontrol Proyek
| Area Kontrol | Bukti yang Diperiksa | Risiko Utama |
|---|---|---|
| Data legal | Identitas, status dokumen, fungsi | Koreksi administratif dan jeda proses |
| Dokumen teknis | Gambar dan data kapasitas okupansi | Review berulang atau survei tambahan |
| Kondisi lapangan | Verifikasi jalur evakuasi | Revisi desain atau pekerjaan koreksi |
| Koordinasi | PIC, issue log, kontrol versi | Respons lambat dan dokumen ganda |
| Anggaran | Scope, contingency, komponen resmi | Cost overrun dan dispute |
Tabel tersebut dapat digunakan sebagai kontrol minimum pada bagian Memetakan Komponen Simulasi Biaya SLF Kantor di Tangerang. Namun, isinya tetap harus disesuaikan dengan ukuran, konfigurasi, dan riwayat kantor. Meskipun begitu, prinsipnya tetap sama: setiap status harus dapat dibuktikan. Status ‘selesai’ tanpa dokumen pendukung berisiko terbuka kembali pada tahap pemeriksaan. Oleh karena itu, tim sebaiknya menyimpan bukti dalam struktur folder yang konsisten dan menghubungkannya dengan issue log.
Pada akhirnya, Simulasi Biaya SLF Kantor akan lebih terkendali ketika keputusan dibuat dari data yang sama. Pemilik, konsultan, kontraktor, dan vendor perlu bekerja pada baseline yang konsisten. Selain itu, perubahan harus dicatat bersama dampaknya terhadap dokumen, biaya, dan jadwal. Dengan demikian, proses tidak bergantung pada ingatan individu. Lebih lanjut, sistem kerja yang terdokumentasi juga memberi manfaat jangka panjang karena data tersebut dapat dipakai kembali untuk pemeliharaan, audit, renovasi, maupun proses legalitas berikutnya.
Simulasi Biaya SLF Kantor: Audit Arsitektur dan Keselamatan
Bagian ini membahas jalur evakuasi, aksesibilitas, fungsi ruang, kapasitas okupansi, proteksi kebakaran, serta koreksi yang dapat menambah biaya. Pada proyek kantor, topik tersebut perlu diperlakukan sebagai keputusan lintas disiplin. Pada praktiknya, dokumen, kondisi lapangan, biaya, dan jadwal saling terhubung. Karena itu, satu koreksi tidak selalu berhenti pada satu berkas. Perubahan fungsi ruang dapat memengaruhi arsitektur, utilitas, keselamatan, serta data administratif. Oleh sebab itu, pemilik perlu melihat tahap ini sebagai proses pengendalian risiko, bukan hanya pekerjaan administrasi.
Dari sisi teknis, fokus pada jalur evakuasi, aksesibilitas, fungsi ruang, kapasitas okupansi, proteksi kebakaran, serta koreksi yang dapat menambah biaya perlu diterjemahkan menjadi bukti yang dapat diperiksa. Untuk kantor, contoh parameter penting meliputi jalur evakuasi, HVAC, lift, dan kelistrikan dan genset. Oleh karena itu, setiap parameter sebaiknya memiliki sumber data yang jelas, seperti gambar, spesifikasi, hasil survei, laporan pengujian, atau catatan vendor. Selain itu, kondisi lapangan harus dicocokkan dengan dokumen. Perbedaan kecil dapat memengaruhi beberapa disiplin sekaligus. Karena itu, penanggung jawab proyek perlu membuat daftar isu, pemilik isu, target penyelesaian, dan bukti penutupan. Cara ini jauh lebih efektif daripada mengandalkan komunikasi lisan yang sulit ditelusuri.
Kerangka regulasi nasional perlu dibaca sebagai dasar, bukan sebagai checklist tunggal. PP Nomor 16 Tahun 2021 mengatur penyelenggaraan bangunan gedung, sedangkan SIMBG menjadi sistem elektronik untuk PBG, SLF, SBKBG, RTB, dan pendataan bangunan. Oleh karena itu, data yang diajukan harus konsisten dari sisi identitas, fungsi, luas, gambar, dan dokumen teknis. Dengan demikian, pemeriksaan formal dapat memunculkan koreksi ketika data tidak selaras. Di sisi lain, ketentuan daerah tetap relevan terutama untuk administrasi dan retribusi. Untuk contoh lokal, artikel ini memakai konteks Kota Tangerang. Perda Kota Tangerang Nomor 10 Tahun 2023 tentang Pajak Daerah dan Retribusi Daerah telah diubah melalui Perda Kota Tangerang Nomor 1 Tahun 2025. Di sisi lain, istilah Tangerang sendiri dapat merujuk pada Kota Tangerang, Kabupaten Tangerang, atau Kota Tangerang Selatan. Oleh sebab itu, lokasi administratif harus dikunci sebelum menyusun biaya dan strategi pengajuan.
Dari sisi manajemen proyek, pekerjaan tidak boleh hanya dibagi berdasarkan nama perusahaan. Tanggung jawab perlu diturunkan sampai ke deliverable. Selain itu, pemilik menyiapkan bukti legal dan keputusan bisnis. Arsitek menjaga konsistensi layout serta data arsitektur. Engineer struktur dan MEP bertanggung jawab pada perhitungan serta gambar disiplin masing-masing. Lebih lanjut, vendor memberikan data peralatan yang memengaruhi beban atau utilitas. Konsultan perizinan mengoordinasikan kelengkapan serta alur pengajuan sesuai ruang lingkup. Dengan demikian, ketika muncul koreksi, tim dapat langsung mengetahui siapa yang harus merespons. Model ini juga membantu mencegah biaya tambahan akibat pekerjaan yang ternyata tidak termasuk dalam kontrak awal.
Dalam budgeting, biaya sebaiknya dipisahkan menjadi beberapa kantong. Pertama adalah biaya konsultan dan penyusunan dokumen. Pada praktiknya, kedua adalah survei atau pengujian teknis bila diperlukan. Ketiga adalah biaya koreksi fisik atau revisi desain. Keempat adalah contingency. Kelima adalah pungutan resmi yang dihitung sesuai ketentuan pemerintah apabila berlaku. Oleh karena itu, pemisahan ini penting karena satu angka paket dapat menyembunyikan asumsi. Selain itu, retribusi PBG bukan honor konsultan. Nilainya bergantung pada parameter bangunan dan ketentuan daerah. Oleh sebab itu, penawaran profesional sebaiknya menyatakan dengan tegas item yang sudah termasuk, belum termasuk, dan masih menunggu hasil verifikasi.
Bukti penyelesaian harus memiliki kualitas yang cukup untuk ditelusuri kembali. Foto tanpa lokasi atau tanggal sering sulit dipakai sebagai bukti tunggal. Dengan demikian, gambar tanpa nomor revisi juga berisiko tertukar. Hasil pengujian perlu menunjukkan objek yang diuji, metode, tanggal, dan pihak yang melakukan. Selain itu, berita acara harus menghubungkan kegiatan dengan bagian bangunan yang relevan. Dengan disiplin ini, file digital bukan sekadar kumpulan lampiran. Di sisi lain, data menjadi sistem pembuktian yang memudahkan pemeriksaan teknis, audit internal, dan pengelolaan fasilitas setelah dokumen perizinan terbit.
Contoh aritmetika dapat dipakai untuk memahami sensitivitas anggaran tanpa mengklaim harga pasar. Misalnya, sebuah tim membuat budget dasar hipotetis Rp100 juta untuk seluruh pekerjaan non-retribusi. Selain itu, jika 35% dialokasikan untuk dokumen dan desain, 20% untuk survei atau pengujian, 25% untuk koordinasi dan revisi, serta 20% untuk contingency, maka perubahan kondisi lapangan akan terlihat dampaknya pada masing-masing kantong. Angka Rp100 juta tersebut bukan tarif Masterizin, bukan harga pasar, dan bukan retribusi pemerintah. Tujuannya hanya menunjukkan metode pembagian biaya. Lebih lanjut, pada proyek nyata, baseline harus diganti dengan quotation dan hasil kalkulasi resmi berdasarkan data proyek.
Dokumen teknis untuk kantor tidak memiliki kompleksitas yang sama dengan proyek lain. Fokus pada kapasitas okupansi, jalur evakuasi, HVAC, dan lift dapat menuntut koordinasi tambahan. Pada praktiknya, biaya tidak semata ditentukan oleh jumlah lembar gambar, tetapi oleh tingkat analisis dan revisi. Satu lembar koordinasi MEP yang menggabungkan banyak sistem dapat membutuhkan usaha lebih besar daripada beberapa gambar arsitektur sederhana. Oleh karena itu, perbandingan penawaran harus melihat deliverable dan tanggung jawab profesional.
Langkah Praktis dan Bukti yang Perlu Disiapkan
- Kunci data dasar. Pastikan identitas pemohon, alamat, fungsi kantor, luas, dan status dokumen existing konsisten.
- Tentukan sumber bukti. Setiap klaim teknis harus memiliki gambar, laporan, foto, hasil uji, atau catatan vendor yang dapat ditelusuri.
- Periksa kondisi aktual. Cocokkan dokumen dengan lapangan, terutama jalur evakuasi dan HVAC.
- Susun issue log. Catat temuan, penanggung jawab, target selesai, dampak biaya, serta bukti close-out.
- Kontrol versi. Gunakan nomor revisi, tanggal, dan folder final agar berkas lama tidak ikut terunggah atau dipakai kembali.
Rincian Teknis untuk Kontrol Proyek
| Area Kontrol | Bukti yang Diperiksa | Risiko Utama |
|---|---|---|
| Data legal | Identitas, status dokumen, fungsi | Koreksi administratif dan jeda proses |
| Dokumen teknis | Gambar dan data jalur evakuasi | Review berulang atau survei tambahan |
| Kondisi lapangan | Verifikasi HVAC | Revisi desain atau pekerjaan koreksi |
| Koordinasi | PIC, issue log, kontrol versi | Respons lambat dan dokumen ganda |
| Anggaran | Scope, contingency, komponen resmi | Cost overrun dan dispute |
Tabel tersebut dapat digunakan sebagai kontrol minimum pada bagian Simulasi Biaya SLF Kantor: Audit Arsitektur dan Keselamatan. Namun, isinya tetap harus disesuaikan dengan ukuran, konfigurasi, dan riwayat kantor. Meskipun begitu, prinsipnya tetap sama: setiap status harus dapat dibuktikan. Status ‘selesai’ tanpa dokumen pendukung berisiko terbuka kembali pada tahap pemeriksaan. Oleh karena itu, tim sebaiknya menyimpan bukti dalam struktur folder yang konsisten dan menghubungkannya dengan issue log.
Pada akhirnya, Simulasi Biaya SLF Kantor akan lebih terkendali ketika keputusan dibuat dari data yang sama. Pemilik, konsultan, kontraktor, dan vendor perlu bekerja pada baseline yang konsisten. Selain itu, perubahan harus dicatat bersama dampaknya terhadap dokumen, biaya, dan jadwal. Dengan demikian, proses tidak bergantung pada ingatan individu. Oleh karena itu, sistem kerja yang terdokumentasi juga memberi manfaat jangka panjang karena data tersebut dapat dipakai kembali untuk pemeliharaan, audit, renovasi, maupun proses legalitas berikutnya.
Biaya Pemeriksaan MEP, Lift, HVAC, dan Sistem Gedung
Bagian ini membahas kelistrikan, genset, HVAC, lift, plumbing, alarm, testing commissioning, serta koordinasi vendor pemeliharaan. Pada proyek kantor, topik tersebut perlu diperlakukan sebagai keputusan lintas disiplin. Dengan demikian, dokumen, kondisi lapangan, biaya, dan jadwal saling terhubung. Karena itu, satu koreksi tidak selalu berhenti pada satu berkas. Perubahan fungsi ruang dapat memengaruhi arsitektur, utilitas, keselamatan, serta data administratif. Oleh sebab itu, pemilik perlu melihat tahap ini sebagai proses pengendalian risiko, bukan hanya pekerjaan administrasi.
Dari sisi teknis, fokus pada kelistrikan, genset, HVAC, lift, plumbing, alarm, testing commissioning, serta koordinasi vendor pemeliharaan perlu diterjemahkan menjadi bukti yang dapat diperiksa. Untuk kantor, contoh parameter penting meliputi HVAC, lift, kelistrikan dan genset, dan fire alarm. Di sisi lain, setiap parameter sebaiknya memiliki sumber data yang jelas, seperti gambar, spesifikasi, hasil survei, laporan pengujian, atau catatan vendor. Selain itu, kondisi lapangan harus dicocokkan dengan dokumen. Perbedaan kecil dapat memengaruhi beberapa disiplin sekaligus. Karena itu, penanggung jawab proyek perlu membuat daftar isu, pemilik isu, target penyelesaian, dan bukti penutupan. Cara ini jauh lebih efektif daripada mengandalkan komunikasi lisan yang sulit ditelusuri.
Kerangka regulasi nasional perlu dibaca sebagai dasar, bukan sebagai checklist tunggal. PP Nomor 16 Tahun 2021 mengatur penyelenggaraan bangunan gedung, sedangkan SIMBG menjadi sistem elektronik untuk PBG, SLF, SBKBG, RTB, dan pendataan bangunan. Oleh karena itu, data yang diajukan harus konsisten dari sisi identitas, fungsi, luas, gambar, dan dokumen teknis. Selain itu, pemeriksaan formal dapat memunculkan koreksi ketika data tidak selaras. Di sisi lain, ketentuan daerah tetap relevan terutama untuk administrasi dan retribusi. Untuk contoh lokal, artikel ini memakai konteks Kota Tangerang. Perda Kota Tangerang Nomor 10 Tahun 2023 tentang Pajak Daerah dan Retribusi Daerah telah diubah melalui Perda Kota Tangerang Nomor 1 Tahun 2025. Lebih lanjut, istilah Tangerang sendiri dapat merujuk pada Kota Tangerang, Kabupaten Tangerang, atau Kota Tangerang Selatan. Oleh sebab itu, lokasi administratif harus dikunci sebelum menyusun biaya dan strategi pengajuan.
Dari sisi manajemen proyek, pekerjaan tidak boleh hanya dibagi berdasarkan nama perusahaan. Tanggung jawab perlu diturunkan sampai ke deliverable. Pada praktiknya, pemilik menyiapkan bukti legal dan keputusan bisnis. Arsitek menjaga konsistensi layout serta data arsitektur. Engineer struktur dan MEP bertanggung jawab pada perhitungan serta gambar disiplin masing-masing. Oleh karena itu, vendor memberikan data peralatan yang memengaruhi beban atau utilitas. Konsultan perizinan mengoordinasikan kelengkapan serta alur pengajuan sesuai ruang lingkup. Dengan demikian, ketika muncul koreksi, tim dapat langsung mengetahui siapa yang harus merespons. Model ini juga membantu mencegah biaya tambahan akibat pekerjaan yang ternyata tidak termasuk dalam kontrak awal.
Dalam budgeting, biaya sebaiknya dipisahkan menjadi beberapa kantong. Pertama adalah biaya konsultan dan penyusunan dokumen. Dengan demikian, kedua adalah survei atau pengujian teknis bila diperlukan. Ketiga adalah biaya koreksi fisik atau revisi desain. Keempat adalah contingency. Kelima adalah pungutan resmi yang dihitung sesuai ketentuan pemerintah apabila berlaku. Di sisi lain, pemisahan ini penting karena satu angka paket dapat menyembunyikan asumsi. Selain itu, retribusi PBG bukan honor konsultan. Nilainya bergantung pada parameter bangunan dan ketentuan daerah. Oleh sebab itu, penawaran profesional sebaiknya menyatakan dengan tegas item yang sudah termasuk, belum termasuk, dan masih menunggu hasil verifikasi.
Bukti penyelesaian harus memiliki kualitas yang cukup untuk ditelusuri kembali. Foto tanpa lokasi atau tanggal sering sulit dipakai sebagai bukti tunggal. Selain itu, gambar tanpa nomor revisi juga berisiko tertukar. Hasil pengujian perlu menunjukkan objek yang diuji, metode, tanggal, dan pihak yang melakukan. Selain itu, berita acara harus menghubungkan kegiatan dengan bagian bangunan yang relevan. Dengan disiplin ini, file digital bukan sekadar kumpulan lampiran. Lebih lanjut, data menjadi sistem pembuktian yang memudahkan pemeriksaan teknis, audit internal, dan pengelolaan fasilitas setelah dokumen perizinan terbit.
Contoh aritmetika dapat dipakai untuk memahami sensitivitas anggaran tanpa mengklaim harga pasar. Misalnya, sebuah tim membuat budget dasar hipotetis Rp100 juta untuk seluruh pekerjaan non-retribusi. Pada praktiknya, jika 35% dialokasikan untuk dokumen dan desain, 20% untuk survei atau pengujian, 25% untuk koordinasi dan revisi, serta 20% untuk contingency, maka perubahan kondisi lapangan akan terlihat dampaknya pada masing-masing kantong. Angka Rp100 juta tersebut bukan tarif Masterizin, bukan harga pasar, dan bukan retribusi pemerintah. Tujuannya hanya menunjukkan metode pembagian biaya. Oleh karena itu, pada proyek nyata, baseline harus diganti dengan quotation dan hasil kalkulasi resmi berdasarkan data proyek.
Pengujian atau verifikasi teknis perlu ditentukan berdasarkan kebutuhan, bukan dibeli sebagai paket generik. Pada kantor, HVAC atau kelistrikan dan genset mungkin membutuhkan bukti tertentu sesuai kondisi. Dengan demikian, jika data vendor tersedia dan valid, pekerjaan bisa lebih ringan. Namun, jika arsip hilang, tim mungkin perlu mengulang pemeriksaan atau menyusun bukti baru. Oleh sebab itu, quality of records merupakan faktor biaya yang nyata. Pengelola yang memiliki preventive maintenance dan document retention biasanya lebih mudah membangun paket bukti.
Langkah Praktis dan Bukti yang Perlu Disiapkan
- Kunci data dasar. Pastikan identitas pemohon, alamat, fungsi kantor, luas, dan status dokumen existing konsisten.
- Tentukan sumber bukti. Setiap klaim teknis harus memiliki gambar, laporan, foto, hasil uji, atau catatan vendor yang dapat ditelusuri.
- Periksa kondisi aktual. Cocokkan dokumen dengan lapangan, terutama HVAC dan lift.
- Susun issue log. Catat temuan, penanggung jawab, target selesai, dampak biaya, serta bukti close-out.
- Kontrol versi. Gunakan nomor revisi, tanggal, dan folder final agar berkas lama tidak ikut terunggah atau dipakai kembali.
Rincian Teknis untuk Kontrol Proyek
| Area Kontrol | Bukti yang Diperiksa | Risiko Utama |
|---|---|---|
| Data legal | Identitas, status dokumen, fungsi | Koreksi administratif dan jeda proses |
| Dokumen teknis | Gambar dan data HVAC | Review berulang atau survei tambahan |
| Kondisi lapangan | Verifikasi lift | Revisi desain atau pekerjaan koreksi |
| Koordinasi | PIC, issue log, kontrol versi | Respons lambat dan dokumen ganda |
| Anggaran | Scope, contingency, komponen resmi | Cost overrun dan dispute |
Tabel tersebut dapat digunakan sebagai kontrol minimum pada bagian Biaya Pemeriksaan MEP, Lift, HVAC, dan Sistem Gedung. Namun, isinya tetap harus disesuaikan dengan ukuran, konfigurasi, dan riwayat kantor. Meskipun begitu, prinsipnya tetap sama: setiap status harus dapat dibuktikan. Status ‘selesai’ tanpa dokumen pendukung berisiko terbuka kembali pada tahap pemeriksaan. Oleh karena itu, tim sebaiknya menyimpan bukti dalam struktur folder yang konsisten dan menghubungkannya dengan issue log.
Pada akhirnya, Simulasi Biaya SLF Kantor akan lebih terkendali ketika keputusan dibuat dari data yang sama. Pemilik, konsultan, kontraktor, dan vendor perlu bekerja pada baseline yang konsisten. Selain itu, perubahan harus dicatat bersama dampaknya terhadap dokumen, biaya, dan jadwal. Dengan demikian, proses tidak bergantung pada ingatan individu. Di sisi lain, sistem kerja yang terdokumentasi juga memberi manfaat jangka panjang karena data tersebut dapat dipakai kembali untuk pemeliharaan, audit, renovasi, maupun proses legalitas berikutnya.
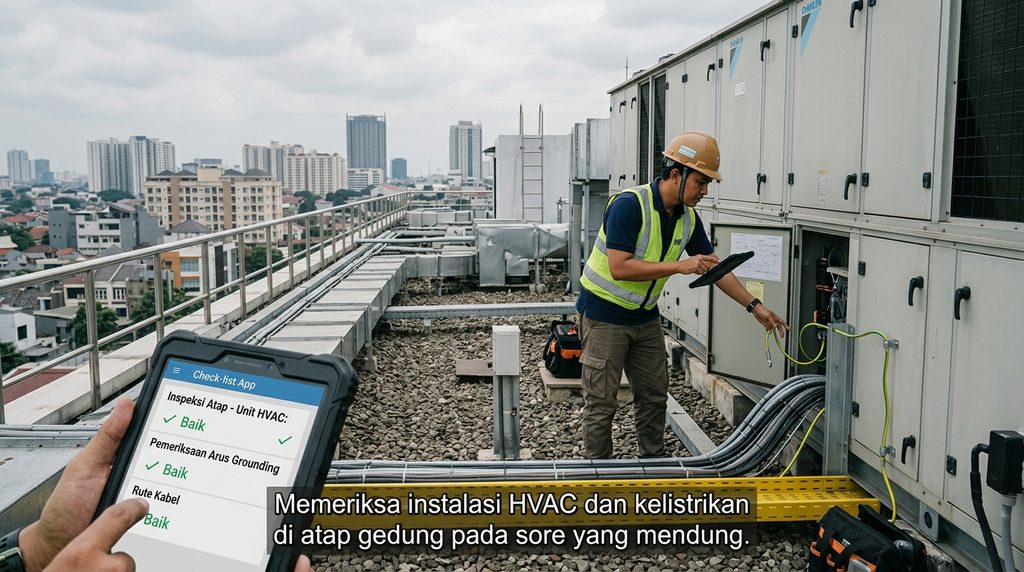
Konteks Kota Tangerang, SIMBG, dan Pungutan Resmi
Bagian ini membahas peraturan daerah Kota Tangerang, perbedaan wilayah Tangerang, kanal SIMBG, dan larangan menyamakan biaya jasa dengan pungutan resmi. Pada proyek kantor, topik tersebut perlu diperlakukan sebagai keputusan lintas disiplin. Selain itu, dokumen, kondisi lapangan, biaya, dan jadwal saling terhubung. Karena itu, satu koreksi tidak selalu berhenti pada satu berkas. Perubahan fungsi ruang dapat memengaruhi arsitektur, utilitas, keselamatan, serta data administratif. Oleh sebab itu, pemilik perlu melihat tahap ini sebagai proses pengendalian risiko, bukan hanya pekerjaan administrasi.
Dari sisi teknis, fokus pada peraturan daerah Kota Tangerang, perbedaan wilayah Tangerang, kanal SIMBG, dan larangan menyamakan biaya jasa dengan pungutan resmi perlu diterjemahkan menjadi bukti yang dapat diperiksa. Untuk kantor, contoh parameter penting meliputi lift, kelistrikan dan genset, fire alarm, dan aksesibilitas. Lebih lanjut, setiap parameter sebaiknya memiliki sumber data yang jelas, seperti gambar, spesifikasi, hasil survei, laporan pengujian, atau catatan vendor. Selain itu, kondisi lapangan harus dicocokkan dengan dokumen. Perbedaan kecil dapat memengaruhi beberapa disiplin sekaligus. Karena itu, penanggung jawab proyek perlu membuat daftar isu, pemilik isu, target penyelesaian, dan bukti penutupan. Cara ini jauh lebih efektif daripada mengandalkan komunikasi lisan yang sulit ditelusuri.
Kerangka regulasi nasional perlu dibaca sebagai dasar, bukan sebagai checklist tunggal. PP Nomor 16 Tahun 2021 mengatur penyelenggaraan bangunan gedung, sedangkan SIMBG menjadi sistem elektronik untuk PBG, SLF, SBKBG, RTB, dan pendataan bangunan. Oleh karena itu, data yang diajukan harus konsisten dari sisi identitas, fungsi, luas, gambar, dan dokumen teknis. Pada praktiknya, pemeriksaan formal dapat memunculkan koreksi ketika data tidak selaras. Di sisi lain, ketentuan daerah tetap relevan terutama untuk administrasi dan retribusi. Untuk contoh lokal, artikel ini memakai konteks Kota Tangerang. Perda Kota Tangerang Nomor 10 Tahun 2023 tentang Pajak Daerah dan Retribusi Daerah telah diubah melalui Perda Kota Tangerang Nomor 1 Tahun 2025. Oleh karena itu, istilah Tangerang sendiri dapat merujuk pada Kota Tangerang, Kabupaten Tangerang, atau Kota Tangerang Selatan. Oleh sebab itu, lokasi administratif harus dikunci sebelum menyusun biaya dan strategi pengajuan.
Dari sisi manajemen proyek, pekerjaan tidak boleh hanya dibagi berdasarkan nama perusahaan. Tanggung jawab perlu diturunkan sampai ke deliverable. Dengan demikian, pemilik menyiapkan bukti legal dan keputusan bisnis. Arsitek menjaga konsistensi layout serta data arsitektur. Engineer struktur dan MEP bertanggung jawab pada perhitungan serta gambar disiplin masing-masing. Di sisi lain, vendor memberikan data peralatan yang memengaruhi beban atau utilitas. Konsultan perizinan mengoordinasikan kelengkapan serta alur pengajuan sesuai ruang lingkup. Dengan demikian, ketika muncul koreksi, tim dapat langsung mengetahui siapa yang harus merespons. Model ini juga membantu mencegah biaya tambahan akibat pekerjaan yang ternyata tidak termasuk dalam kontrak awal.
Dalam budgeting, biaya sebaiknya dipisahkan menjadi beberapa kantong. Pertama adalah biaya konsultan dan penyusunan dokumen. Selain itu, kedua adalah survei atau pengujian teknis bila diperlukan. Ketiga adalah biaya koreksi fisik atau revisi desain. Keempat adalah contingency. Kelima adalah pungutan resmi yang dihitung sesuai ketentuan pemerintah apabila berlaku. Lebih lanjut, pemisahan ini penting karena satu angka paket dapat menyembunyikan asumsi. Selain itu, retribusi PBG bukan honor konsultan. Nilainya bergantung pada parameter bangunan dan ketentuan daerah. Oleh sebab itu, penawaran profesional sebaiknya menyatakan dengan tegas item yang sudah termasuk, belum termasuk, dan masih menunggu hasil verifikasi.
Bukti penyelesaian harus memiliki kualitas yang cukup untuk ditelusuri kembali. Foto tanpa lokasi atau tanggal sering sulit dipakai sebagai bukti tunggal. Pada praktiknya, gambar tanpa nomor revisi juga berisiko tertukar. Hasil pengujian perlu menunjukkan objek yang diuji, metode, tanggal, dan pihak yang melakukan. Selain itu, berita acara harus menghubungkan kegiatan dengan bagian bangunan yang relevan. Dengan disiplin ini, file digital bukan sekadar kumpulan lampiran. Oleh karena itu, data menjadi sistem pembuktian yang memudahkan pemeriksaan teknis, audit internal, dan pengelolaan fasilitas setelah dokumen perizinan terbit.
Contoh aritmetika dapat dipakai untuk memahami sensitivitas anggaran tanpa mengklaim harga pasar. Misalnya, sebuah tim membuat budget dasar hipotetis Rp100 juta untuk seluruh pekerjaan non-retribusi. Dengan demikian, jika 35% dialokasikan untuk dokumen dan desain, 20% untuk survei atau pengujian, 25% untuk koordinasi dan revisi, serta 20% untuk contingency, maka perubahan kondisi lapangan akan terlihat dampaknya pada masing-masing kantong. Angka Rp100 juta tersebut bukan tarif Masterizin, bukan harga pasar, dan bukan retribusi pemerintah. Tujuannya hanya menunjukkan metode pembagian biaya. Di sisi lain, pada proyek nyata, baseline harus diganti dengan quotation dan hasil kalkulasi resmi berdasarkan data proyek.
Konteks lokal harus masuk ke cost plan pada saat yang tepat. Data Kota Tangerang perlu dikunci sebelum menghitung retribusi atau kebutuhan administratif daerah. Selain itu, PBG dan SLF memiliki karakter biaya yang berbeda. Selain itu, retribusi PBG dihitung berdasarkan parameter serta peraturan yang berlaku dan tersedia kalkulator estimasi pada SIMBG. Honor konsultan, survey, pengujian, dan perbaikan tetap merupakan pos terpisah. Dengan pemisahan ini, tim keuangan dapat melakukan rekonsiliasi tanpa mencampur pungutan resmi dan biaya profesional.
Langkah Praktis dan Bukti yang Perlu Disiapkan
- Kunci data dasar. Pastikan identitas pemohon, alamat, fungsi kantor, luas, dan status dokumen existing konsisten.
- Tentukan sumber bukti. Setiap klaim teknis harus memiliki gambar, laporan, foto, hasil uji, atau catatan vendor yang dapat ditelusuri.
- Periksa kondisi aktual. Cocokkan dokumen dengan lapangan, terutama lift dan kelistrikan dan genset.
- Susun issue log. Catat temuan, penanggung jawab, target selesai, dampak biaya, serta bukti close-out.
- Kontrol versi. Gunakan nomor revisi, tanggal, dan folder final agar berkas lama tidak ikut terunggah atau dipakai kembali.
Rincian Teknis untuk Kontrol Proyek
| Area Kontrol | Bukti yang Diperiksa | Risiko Utama |
|---|---|---|
| Data legal | Identitas, status dokumen, fungsi | Koreksi administratif dan jeda proses |
| Dokumen teknis | Gambar dan data lift | Review berulang atau survei tambahan |
| Kondisi lapangan | Verifikasi kelistrikan dan genset | Revisi desain atau pekerjaan koreksi |
| Koordinasi | PIC, issue log, kontrol versi | Respons lambat dan dokumen ganda |
| Anggaran | Scope, contingency, komponen resmi | Cost overrun dan dispute |
Tabel tersebut dapat digunakan sebagai kontrol minimum pada bagian Konteks Kota Tangerang, SIMBG, dan Pungutan Resmi. Namun, isinya tetap harus disesuaikan dengan ukuran, konfigurasi, dan riwayat kantor. Meskipun begitu, prinsipnya tetap sama: setiap status harus dapat dibuktikan. Status ‘selesai’ tanpa dokumen pendukung berisiko terbuka kembali pada tahap pemeriksaan. Oleh karena itu, tim sebaiknya menyimpan bukti dalam struktur folder yang konsisten dan menghubungkannya dengan issue log.
Pada akhirnya, Simulasi Biaya SLF Kantor akan lebih terkendali ketika keputusan dibuat dari data yang sama. Pemilik, konsultan, kontraktor, dan vendor perlu bekerja pada baseline yang konsisten. Selain itu, perubahan harus dicatat bersama dampaknya terhadap dokumen, biaya, dan jadwal. Dengan demikian, proses tidak bergantung pada ingatan individu. Lebih lanjut, sistem kerja yang terdokumentasi juga memberi manfaat jangka panjang karena data tersebut dapat dipakai kembali untuk pemeliharaan, audit, renovasi, maupun proses legalitas berikutnya.
Contoh Simulasi Anggaran Internal SLF Kantor
Bagian ini membahas contoh budget berbasis skenario dengan angka hipotetis, contingency, revisi, pengujian, dan cara membaca total cost of compliance. Pada proyek kantor, topik tersebut perlu diperlakukan sebagai keputusan lintas disiplin. Pada praktiknya, dokumen, kondisi lapangan, biaya, dan jadwal saling terhubung. Karena itu, satu koreksi tidak selalu berhenti pada satu berkas. Perubahan fungsi ruang dapat memengaruhi arsitektur, utilitas, keselamatan, serta data administratif. Oleh sebab itu, pemilik perlu melihat tahap ini sebagai proses pengendalian risiko, bukan hanya pekerjaan administrasi.
Dari sisi teknis, fokus pada contoh budget berbasis skenario dengan angka hipotetis, contingency, revisi, pengujian, dan cara membaca total cost of compliance perlu diterjemahkan menjadi bukti yang dapat diperiksa. Untuk kantor, contoh parameter penting meliputi kelistrikan dan genset, fire alarm, aksesibilitas, dan perubahan fit-out. Oleh karena itu, setiap parameter sebaiknya memiliki sumber data yang jelas, seperti gambar, spesifikasi, hasil survei, laporan pengujian, atau catatan vendor. Selain itu, kondisi lapangan harus dicocokkan dengan dokumen. Perbedaan kecil dapat memengaruhi beberapa disiplin sekaligus. Karena itu, penanggung jawab proyek perlu membuat daftar isu, pemilik isu, target penyelesaian, dan bukti penutupan. Cara ini jauh lebih efektif daripada mengandalkan komunikasi lisan yang sulit ditelusuri.
Kerangka regulasi nasional perlu dibaca sebagai dasar, bukan sebagai checklist tunggal. PP Nomor 16 Tahun 2021 mengatur penyelenggaraan bangunan gedung, sedangkan SIMBG menjadi sistem elektronik untuk PBG, SLF, SBKBG, RTB, dan pendataan bangunan. Oleh karena itu, data yang diajukan harus konsisten dari sisi identitas, fungsi, luas, gambar, dan dokumen teknis. Dengan demikian, pemeriksaan formal dapat memunculkan koreksi ketika data tidak selaras. Di sisi lain, ketentuan daerah tetap relevan terutama untuk administrasi dan retribusi. Untuk contoh lokal, artikel ini memakai konteks Kota Tangerang. Perda Kota Tangerang Nomor 10 Tahun 2023 tentang Pajak Daerah dan Retribusi Daerah telah diubah melalui Perda Kota Tangerang Nomor 1 Tahun 2025. Di sisi lain, istilah Tangerang sendiri dapat merujuk pada Kota Tangerang, Kabupaten Tangerang, atau Kota Tangerang Selatan. Oleh sebab itu, lokasi administratif harus dikunci sebelum menyusun biaya dan strategi pengajuan.
Dari sisi manajemen proyek, pekerjaan tidak boleh hanya dibagi berdasarkan nama perusahaan. Tanggung jawab perlu diturunkan sampai ke deliverable. Selain itu, pemilik menyiapkan bukti legal dan keputusan bisnis. Arsitek menjaga konsistensi layout serta data arsitektur. Engineer struktur dan MEP bertanggung jawab pada perhitungan serta gambar disiplin masing-masing. Lebih lanjut, vendor memberikan data peralatan yang memengaruhi beban atau utilitas. Konsultan perizinan mengoordinasikan kelengkapan serta alur pengajuan sesuai ruang lingkup. Dengan demikian, ketika muncul koreksi, tim dapat langsung mengetahui siapa yang harus merespons. Model ini juga membantu mencegah biaya tambahan akibat pekerjaan yang ternyata tidak termasuk dalam kontrak awal.
Dalam budgeting, biaya sebaiknya dipisahkan menjadi beberapa kantong. Pertama adalah biaya konsultan dan penyusunan dokumen. Pada praktiknya, kedua adalah survei atau pengujian teknis bila diperlukan. Ketiga adalah biaya koreksi fisik atau revisi desain. Keempat adalah contingency. Kelima adalah pungutan resmi yang dihitung sesuai ketentuan pemerintah apabila berlaku. Oleh karena itu, pemisahan ini penting karena satu angka paket dapat menyembunyikan asumsi. Selain itu, retribusi PBG bukan honor konsultan. Nilainya bergantung pada parameter bangunan dan ketentuan daerah. Oleh sebab itu, penawaran profesional sebaiknya menyatakan dengan tegas item yang sudah termasuk, belum termasuk, dan masih menunggu hasil verifikasi.
Bukti penyelesaian harus memiliki kualitas yang cukup untuk ditelusuri kembali. Foto tanpa lokasi atau tanggal sering sulit dipakai sebagai bukti tunggal. Dengan demikian, gambar tanpa nomor revisi juga berisiko tertukar. Hasil pengujian perlu menunjukkan objek yang diuji, metode, tanggal, dan pihak yang melakukan. Selain itu, berita acara harus menghubungkan kegiatan dengan bagian bangunan yang relevan. Dengan disiplin ini, file digital bukan sekadar kumpulan lampiran. Di sisi lain, data menjadi sistem pembuktian yang memudahkan pemeriksaan teknis, audit internal, dan pengelolaan fasilitas setelah dokumen perizinan terbit.
Contoh aritmetika dapat dipakai untuk memahami sensitivitas anggaran tanpa mengklaim harga pasar. Misalnya, sebuah tim membuat budget dasar hipotetis Rp100 juta untuk seluruh pekerjaan non-retribusi. Selain itu, jika 35% dialokasikan untuk dokumen dan desain, 20% untuk survei atau pengujian, 25% untuk koordinasi dan revisi, serta 20% untuk contingency, maka perubahan kondisi lapangan akan terlihat dampaknya pada masing-masing kantong. Angka Rp100 juta tersebut bukan tarif Masterizin, bukan harga pasar, dan bukan retribusi pemerintah. Tujuannya hanya menunjukkan metode pembagian biaya. Lebih lanjut, pada proyek nyata, baseline harus diganti dengan quotation dan hasil kalkulasi resmi berdasarkan data proyek.
Skenario biaya perlu memiliki tiga tingkat: baseline, likely, dan stress case. Baseline mengasumsikan dokumen cukup baik serta sedikit koreksi. Pada praktiknya, likely case memasukkan revisi yang wajar dan pengujian tambahan. Stress case mengantisipasi temuan besar, perubahan desain, atau dokumen yang harus dibuat ulang. Untuk kantor, driver seperti kapasitas okupansi dan lift dapat dimasukkan sebagai sensitivitas. Dengan demikian, manajemen memahami rentang risiko sebelum pekerjaan dimulai dan tidak hanya melihat satu angka optimistis.
Langkah Praktis dan Bukti yang Perlu Disiapkan
- Kunci data dasar. Pastikan identitas pemohon, alamat, fungsi kantor, luas, dan status dokumen existing konsisten.
- Tentukan sumber bukti. Setiap klaim teknis harus memiliki gambar, laporan, foto, hasil uji, atau catatan vendor yang dapat ditelusuri.
- Periksa kondisi aktual. Cocokkan dokumen dengan lapangan, terutama kelistrikan dan genset dan fire alarm.
- Susun issue log. Catat temuan, penanggung jawab, target selesai, dampak biaya, serta bukti close-out.
- Kontrol versi. Gunakan nomor revisi, tanggal, dan folder final agar berkas lama tidak ikut terunggah atau dipakai kembali.
Rincian Teknis untuk Kontrol Proyek
| Area Kontrol | Bukti yang Diperiksa | Risiko Utama |
|---|---|---|
| Data legal | Identitas, status dokumen, fungsi | Koreksi administratif dan jeda proses |
| Dokumen teknis | Gambar dan data kelistrikan dan genset | Review berulang atau survei tambahan |
| Kondisi lapangan | Verifikasi fire alarm | Revisi desain atau pekerjaan koreksi |
| Koordinasi | PIC, issue log, kontrol versi | Respons lambat dan dokumen ganda |
| Anggaran | Scope, contingency, komponen resmi | Cost overrun dan dispute |
Tabel tersebut dapat digunakan sebagai kontrol minimum pada bagian Contoh Simulasi Anggaran Internal SLF Kantor. Namun, isinya tetap harus disesuaikan dengan ukuran, konfigurasi, dan riwayat kantor. Meskipun begitu, prinsipnya tetap sama: setiap status harus dapat dibuktikan. Status ‘selesai’ tanpa dokumen pendukung berisiko terbuka kembali pada tahap pemeriksaan. Oleh karena itu, tim sebaiknya menyimpan bukti dalam struktur folder yang konsisten dan menghubungkannya dengan issue log.
Pada akhirnya, Simulasi Biaya SLF Kantor akan lebih terkendali ketika keputusan dibuat dari data yang sama. Pemilik, konsultan, kontraktor, dan vendor perlu bekerja pada baseline yang konsisten. Selain itu, perubahan harus dicatat bersama dampaknya terhadap dokumen, biaya, dan jadwal. Dengan demikian, proses tidak bergantung pada ingatan individu. Oleh karena itu, sistem kerja yang terdokumentasi juga memberi manfaat jangka panjang karena data tersebut dapat dipakai kembali untuk pemeliharaan, audit, renovasi, maupun proses legalitas berikutnya.
Cara Mengendalikan Anggaran dan Timeline SLF Kantor
Bagian ini membahas data room, preventive maintenance, pre-audit, prioritas temuan, kontrol vendor, dan pemantauan respons koreksi. Pada proyek kantor, topik tersebut perlu diperlakukan sebagai keputusan lintas disiplin. Dengan demikian, dokumen, kondisi lapangan, biaya, dan jadwal saling terhubung. Karena itu, satu koreksi tidak selalu berhenti pada satu berkas. Perubahan fungsi ruang dapat memengaruhi arsitektur, utilitas, keselamatan, serta data administratif. Oleh sebab itu, pemilik perlu melihat tahap ini sebagai proses pengendalian risiko, bukan hanya pekerjaan administrasi.
Dari sisi teknis, fokus pada data room, preventive maintenance, pre-audit, prioritas temuan, kontrol vendor, dan pemantauan respons koreksi perlu diterjemahkan menjadi bukti yang dapat diperiksa. Untuk kantor, contoh parameter penting meliputi fire alarm, aksesibilitas, perubahan fit-out, dan kapasitas okupansi. Di sisi lain, setiap parameter sebaiknya memiliki sumber data yang jelas, seperti gambar, spesifikasi, hasil survei, laporan pengujian, atau catatan vendor. Selain itu, kondisi lapangan harus dicocokkan dengan dokumen. Perbedaan kecil dapat memengaruhi beberapa disiplin sekaligus. Karena itu, penanggung jawab proyek perlu membuat daftar isu, pemilik isu, target penyelesaian, dan bukti penutupan. Cara ini jauh lebih efektif daripada mengandalkan komunikasi lisan yang sulit ditelusuri.
Kerangka regulasi nasional perlu dibaca sebagai dasar, bukan sebagai checklist tunggal. PP Nomor 16 Tahun 2021 mengatur penyelenggaraan bangunan gedung, sedangkan SIMBG menjadi sistem elektronik untuk PBG, SLF, SBKBG, RTB, dan pendataan bangunan. Oleh karena itu, data yang diajukan harus konsisten dari sisi identitas, fungsi, luas, gambar, dan dokumen teknis. Selain itu, pemeriksaan formal dapat memunculkan koreksi ketika data tidak selaras. Di sisi lain, ketentuan daerah tetap relevan terutama untuk administrasi dan retribusi. Untuk contoh lokal, artikel ini memakai konteks Kota Tangerang. Perda Kota Tangerang Nomor 10 Tahun 2023 tentang Pajak Daerah dan Retribusi Daerah telah diubah melalui Perda Kota Tangerang Nomor 1 Tahun 2025. Lebih lanjut, istilah Tangerang sendiri dapat merujuk pada Kota Tangerang, Kabupaten Tangerang, atau Kota Tangerang Selatan. Oleh sebab itu, lokasi administratif harus dikunci sebelum menyusun biaya dan strategi pengajuan.
Dari sisi manajemen proyek, pekerjaan tidak boleh hanya dibagi berdasarkan nama perusahaan. Tanggung jawab perlu diturunkan sampai ke deliverable. Pada praktiknya, pemilik menyiapkan bukti legal dan keputusan bisnis. Arsitek menjaga konsistensi layout serta data arsitektur. Engineer struktur dan MEP bertanggung jawab pada perhitungan serta gambar disiplin masing-masing. Oleh karena itu, vendor memberikan data peralatan yang memengaruhi beban atau utilitas. Konsultan perizinan mengoordinasikan kelengkapan serta alur pengajuan sesuai ruang lingkup. Dengan demikian, ketika muncul koreksi, tim dapat langsung mengetahui siapa yang harus merespons. Model ini juga membantu mencegah biaya tambahan akibat pekerjaan yang ternyata tidak termasuk dalam kontrak awal.
Dalam budgeting, biaya sebaiknya dipisahkan menjadi beberapa kantong. Pertama adalah biaya konsultan dan penyusunan dokumen. Dengan demikian, kedua adalah survei atau pengujian teknis bila diperlukan. Ketiga adalah biaya koreksi fisik atau revisi desain. Keempat adalah contingency. Kelima adalah pungutan resmi yang dihitung sesuai ketentuan pemerintah apabila berlaku. Di sisi lain, pemisahan ini penting karena satu angka paket dapat menyembunyikan asumsi. Selain itu, retribusi PBG bukan honor konsultan. Nilainya bergantung pada parameter bangunan dan ketentuan daerah. Oleh sebab itu, penawaran profesional sebaiknya menyatakan dengan tegas item yang sudah termasuk, belum termasuk, dan masih menunggu hasil verifikasi.
Bukti penyelesaian harus memiliki kualitas yang cukup untuk ditelusuri kembali. Foto tanpa lokasi atau tanggal sering sulit dipakai sebagai bukti tunggal. Selain itu, gambar tanpa nomor revisi juga berisiko tertukar. Hasil pengujian perlu menunjukkan objek yang diuji, metode, tanggal, dan pihak yang melakukan. Selain itu, berita acara harus menghubungkan kegiatan dengan bagian bangunan yang relevan. Dengan disiplin ini, file digital bukan sekadar kumpulan lampiran. Lebih lanjut, data menjadi sistem pembuktian yang memudahkan pemeriksaan teknis, audit internal, dan pengelolaan fasilitas setelah dokumen perizinan terbit.
Contoh aritmetika dapat dipakai untuk memahami sensitivitas anggaran tanpa mengklaim harga pasar. Misalnya, sebuah tim membuat budget dasar hipotetis Rp100 juta untuk seluruh pekerjaan non-retribusi. Pada praktiknya, jika 35% dialokasikan untuk dokumen dan desain, 20% untuk survei atau pengujian, 25% untuk koordinasi dan revisi, serta 20% untuk contingency, maka perubahan kondisi lapangan akan terlihat dampaknya pada masing-masing kantong. Angka Rp100 juta tersebut bukan tarif Masterizin, bukan harga pasar, dan bukan retribusi pemerintah. Tujuannya hanya menunjukkan metode pembagian biaya. Oleh karena itu, pada proyek nyata, baseline harus diganti dengan quotation dan hasil kalkulasi resmi berdasarkan data proyek.
Efisiensi terbaik biasanya berasal dari pengurangan pekerjaan ulang. Data room yang rapi, equipment schedule yang lengkap, keputusan desain yang terkunci, serta respons cepat terhadap pertanyaan konsultan dapat menurunkan jam koordinasi. Selain itu, pekerjaan survey dapat digabung bila area dan disiplin memungkinkan. Namun, penghematan tidak boleh dilakukan dengan menghapus pemeriksaan penting pada kapasitas okupansi atau lift. Dengan demikian, tujuan cost control adalah menghilangkan pemborosan, bukan mengurangi bukti kepatuhan.
Langkah Praktis dan Bukti yang Perlu Disiapkan
- Kunci data dasar. Pastikan identitas pemohon, alamat, fungsi kantor, luas, dan status dokumen existing konsisten.
- Tentukan sumber bukti. Setiap klaim teknis harus memiliki gambar, laporan, foto, hasil uji, atau catatan vendor yang dapat ditelusuri.
- Periksa kondisi aktual. Cocokkan dokumen dengan lapangan, terutama fire alarm dan aksesibilitas.
- Susun issue log. Catat temuan, penanggung jawab, target selesai, dampak biaya, serta bukti close-out.
- Kontrol versi. Gunakan nomor revisi, tanggal, dan folder final agar berkas lama tidak ikut terunggah atau dipakai kembali.
Rincian Teknis untuk Kontrol Proyek
| Area Kontrol | Bukti yang Diperiksa | Risiko Utama |
|---|---|---|
| Data legal | Identitas, status dokumen, fungsi | Koreksi administratif dan jeda proses |
| Dokumen teknis | Gambar dan data fire alarm | Review berulang atau survei tambahan |
| Kondisi lapangan | Verifikasi aksesibilitas | Revisi desain atau pekerjaan koreksi |
| Koordinasi | PIC, issue log, kontrol versi | Respons lambat dan dokumen ganda |
| Anggaran | Scope, contingency, komponen resmi | Cost overrun dan dispute |
Tabel tersebut dapat digunakan sebagai kontrol minimum pada bagian Cara Mengendalikan Anggaran dan Timeline SLF Kantor. Namun, isinya tetap harus disesuaikan dengan ukuran, konfigurasi, dan riwayat kantor. Meskipun begitu, prinsipnya tetap sama: setiap status harus dapat dibuktikan. Status ‘selesai’ tanpa dokumen pendukung berisiko terbuka kembali pada tahap pemeriksaan. Oleh karena itu, tim sebaiknya menyimpan bukti dalam struktur folder yang konsisten dan menghubungkannya dengan issue log.
Pada akhirnya, Simulasi Biaya SLF Kantor akan lebih terkendali ketika keputusan dibuat dari data yang sama. Pemilik, konsultan, kontraktor, dan vendor perlu bekerja pada baseline yang konsisten. Selain itu, perubahan harus dicatat bersama dampaknya terhadap dokumen, biaya, dan jadwal. Dengan demikian, proses tidak bergantung pada ingatan individu. Di sisi lain, sistem kerja yang terdokumentasi juga memberi manfaat jangka panjang karena data tersebut dapat dipakai kembali untuk pemeliharaan, audit, renovasi, maupun proses legalitas berikutnya.
Contoh Pembagian Budget Hipotetis — Bukan Tarif Resmi
Catatan: tabel berikut hanya contoh aritmetika untuk menjelaskan struktur budgeting. Angka tidak mewakili tarif Masterizin, harga pasar, atau retribusi pemerintah.
| Komponen Budget Hipotetis | Porsi Contoh | Nilai jika Baseline Rp100 Juta | Cara Memvalidasi di Proyek Nyata |
|---|---|---|---|
| Konsultan/dokumen/desain | 35% | Rp35.000.000 | Gunakan quotation dan scope tertulis |
| Survei/pengujian | 20% | Rp20.000.000 | Tentukan dari gap assessment dan kondisi lapangan |
| Koordinasi/revisi | 25% | Rp25.000.000 | Kaitkan dengan jumlah siklus dan tanggung jawab |
| Contingency | 20% | Rp20.000.000 | Sesuaikan dengan tingkat ketidakpastian proyek |
| Retribusi/pungutan resmi | Terpisah | Tidak dimasukkan | Hitung dengan SIMBG/ketentuan daerah yang berlaku |
Contoh tersebut sengaja menggunakan baseline bulat agar metode perhitungan mudah dipahami. Jika quotation aktual berbeda, persentase dan nominal harus disusun ulang. Selain itu, komponen koreksi fisik dapat dibuat sebagai cost code terpisah bila proyek existing memiliki banyak temuan. Dengan demikian, manajemen dapat membedakan biaya untuk memperoleh bukti kepatuhan dari biaya memperbaiki bangunan.
Tautan Internal dan Sumber Otoritatif
- Internal: [LINK KE HALAMAN LAYANAN MASTERIZIN]
- Internal: [LINK KE ARTIKEL PBG/SLF MASTERIZIN TERKAIT]
- External DoFollow: PP Nomor 16 Tahun 2021 – Database Peraturan BPK
- External DoFollow: SIMBG Kementerian Pekerjaan Umum
- External DoFollow: Pencarian Peraturan Kota Tangerang 2025 – BPK
Kesimpulan
Simulasi Biaya SLF Kantor perlu dikelola sebagai pekerjaan teknis, administratif, dan manajerial yang saling terhubung. PP Nomor 16 Tahun 2021 serta SIMBG menjadi kerangka utama proses bangunan gedung. Namun, karakter kantor membuat detail teknis dan bukti yang dibutuhkan harus disesuaikan dengan kondisi nyata. Selain itu, simulasi biaya harus diperlakukan sebagai model keputusan. Angka final baru layak dikunci setelah fungsi, luas, kondisi existing, lingkup dokumen, kebutuhan pengujian, dan lokasi administratif terverifikasi. Retribusi resmi juga harus dipisahkan dari honor konsultan serta dihitung melalui ketentuan pemerintah yang berlaku.
Bagi pemilik bangunan komersial, developer, kontraktor, atau pengelola UMKM, langkah paling aman adalah memulai dari audit data dan kondisi proyek. Setelah itu, ruang lingkup dapat dikunci, tanggung jawab dibagi, dan timeline disusun berdasarkan dependensi yang nyata. Dengan demikian, keputusan legalitas bangunan lebih mudah dipertanggungjawabkan sekaligus lebih terkendali dari sisi biaya dan operasional.
| 🏢📜 URUS PBG & SLF CEPAT, LEGAL, DAN TERPERCAYA BERSAMA MASTERIZIN! |
| ✅ Konsultasi Perizinan GRATIS | ✅ Proses Cepat & Transparan |
| ✅ Pendampingan Pendataan Bangunan | ✅ Tim Profesional Jabodetabek |
| 📞 Hubungi Kami Sekarang! | 🌐 www.masterizin.id |
5 Rekomendasi Judul Artikel Terkait
- Panduan Dokumen SLF untuk Kantor: Checklist Lengkap Pemilik Bangunan
- Berapa Lama Proses SLF Kantor? Faktor Teknis yang Mempengaruhi
- Cara Menyiapkan As-Built Drawing untuk SLF Kantor
- Perbedaan PBG dan SLF untuk Pengelola Kantor
- Kesalahan Audit Teknis SLF Kantor yang Memicu Pekerjaan Ulang